Micro con más mora, grandes con más monto: así está el endeudamiento de las empresas en Entre Ríos
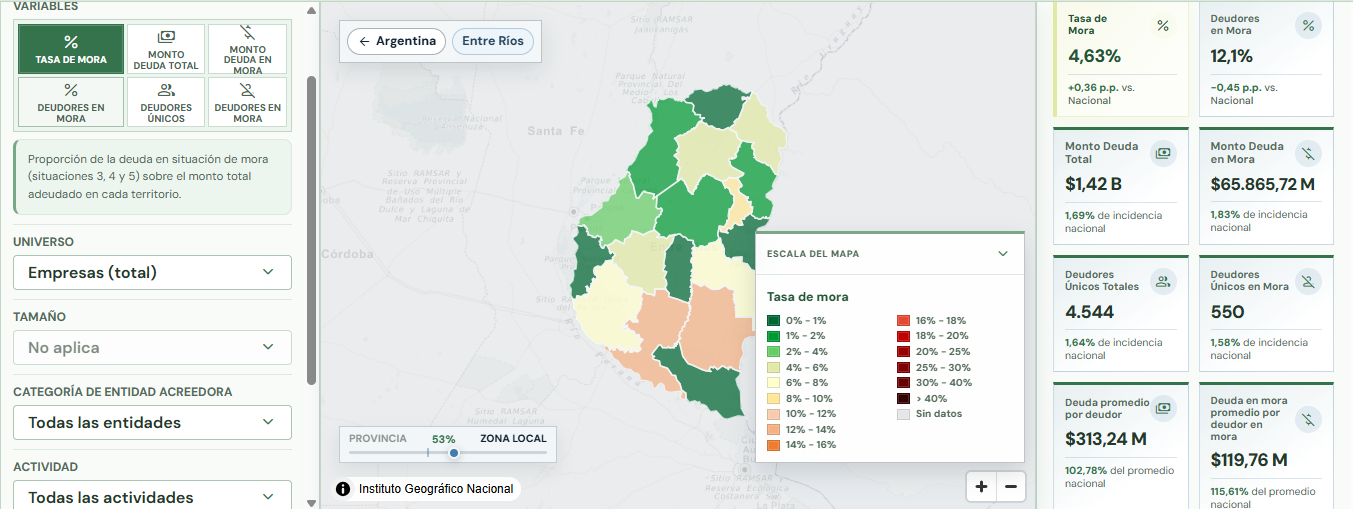
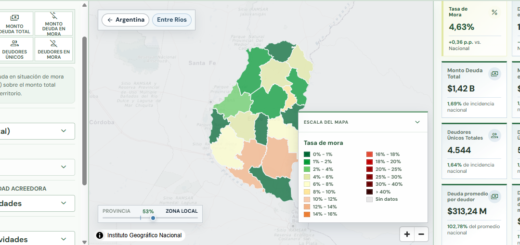
El endeudamiento de las empresas en Entre Ríos suma 4.544 deudores y $1,42 billones de deuda: la mora en monto es 4,63%, 0,36 puntos porcentuales por encima del promedio nacional, y se concentra en las microempresas (19,07%) y, por volumen, en las grandes.
El endeudamiento de las empresas en Entre Ríos muestra un panorama mixto: la provincia está cerca del promedio nacional en el total de empresas, por debajo en las PyMEs y por encima en las microempresas. Surge del informe interactivo de septiembre de 2026 del Mapa de la Deuda – Empresas, elaborado por el Centro de Estudios para la Ciudad (CEC), la Asamblea de Pequeños y Medianos Empresarios (APYME) y el Centro Cultural de la Cooperación (CCC) Floreal Gorini, con datos de la Central de Deudores del Banco Central de la República Argentina (BCRA). Es la segunda nota de una serie que comenzó con la situación nacional.
El panorama provincial
En septiembre de 2026, las empresas entrerrianas registraban 4.544 deudores únicos, de los cuales 550 estaban en mora (12,1%, 0,45 puntos porcentuales menos que el promedio nacional). La deuda total era de $1,42 billones y la deuda en mora, de $65.865,72 millones, lo que da una tasa de mora en monto de 4,63%, 0,36 puntos porcentuales por encima del promedio del país. La provincia representa 1,69% de la deuda empresarial nacional y 1,83% de la deuda en mora.
El ticket promedio de deuda por empresa es de $313,24 millones (102,78% del promedio nacional) y el de deuda en mora, de $119,76 millones (115,61%). En el ranking de las 24 jurisdicciones que incluye el informe, Entre Ríos ocupa el puesto 16 de 24 en mora en monto (de mayor a menor) y el 20 en proporción de deudores en mora, es decir, entre las cinco jurisdicciones con menor proporción. Además, tiene la menor relación entre deudores y total de empresas (28%) y la segunda menor de morosos sobre el total de empresas (3,4%), solo detrás de La Pampa (2,4%).
En agosto, las PyMEs entrerrianas tenían 12,67% de deudores en mora y 5,12% de mora en monto; en septiembre las cifras son 12,25% y 5,31%, es decir, algo menos de deudores en mora y algo más de monto.
Por tamaño: micro con más mora, grandes con más monto
Las diferencias por tamaño son marcadas (Tabla 1). Las grandes empresas concentran casi nueve de cada diez pesos de deuda ($1,25 billones de $1,42 billones) y $56.662,84 millones de la deuda en mora, con una tasa de mora en monto de 4,53% y 10,59% de deudores en mora (43 de 406). En el otro extremo, las microempresas tienen la tasa más alta en ambas medidas: 19,07% en monto y 16,18% en deudores (319 de 1.971).
Tabla 1. Deuda por tamaño de empresa, Entre Ríos, septiembre de 2026
| Tamaño | Deuda total | Deuda en mora | Mora (monto) | Deudores | En mora | Mora (deudores) |
| Grandes | $1,25 B | $56.662,84 M | 4,53% | 406 | 43 | 10,59% |
| Medianas | $153.213,6 M | $7.730,23 M | 5,05% | 855 | 59 | 6,9% |
| Pequeñas | $19.362,56 M | $1.330,32 M | 6,87% | 1.312 | 129 | 9,83% |
| Micro | $746,4 M | $142,33 M | 19,07% | 1.971 | 319 | 16,18% |
| Monot. y autónomos | $1,2 B | $104.239,88 M | 8,7% | 128.508 | 16.579 | 12,9% |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME). B = billones; M = millones. Los tickets promedio figuran en el anexo.
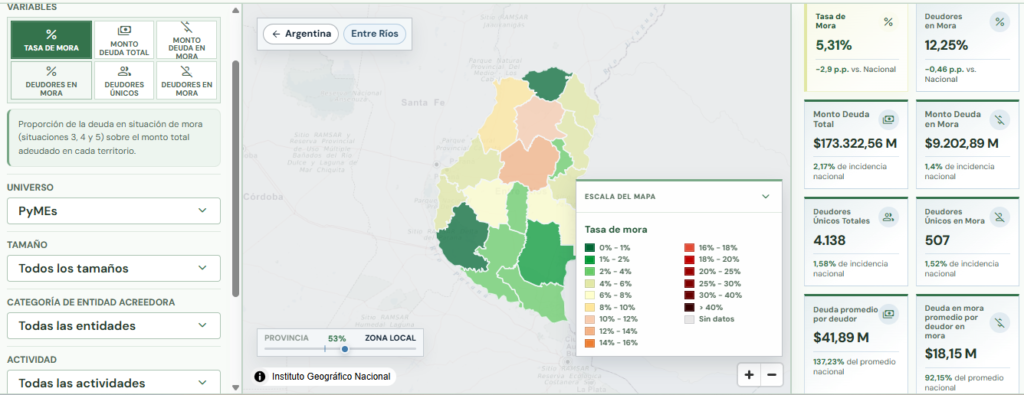
En conjunto, las PyMEs entrerrianas tienen 4.138 deudores (507 en mora), $173.322,56 millones de deuda y $9.202,89 millones en mora. Su tasa de mora en monto es 5,31%, 2,9 puntos porcentuales por debajo del promedio nacional de PyMEs, y la de deudores en mora, 12,25% (0,46 puntos menos). Dentro de ese grupo hay una diferencia entre cantidad y monto: las micro reúnen 63% de las PyMEs en mora (319 de 507) pero apenas 1,5% del monto en mora ($142,33 millones), mientras que las medianas, con 59 deudores en mora, concentran 84% ($7.730,23 millones).
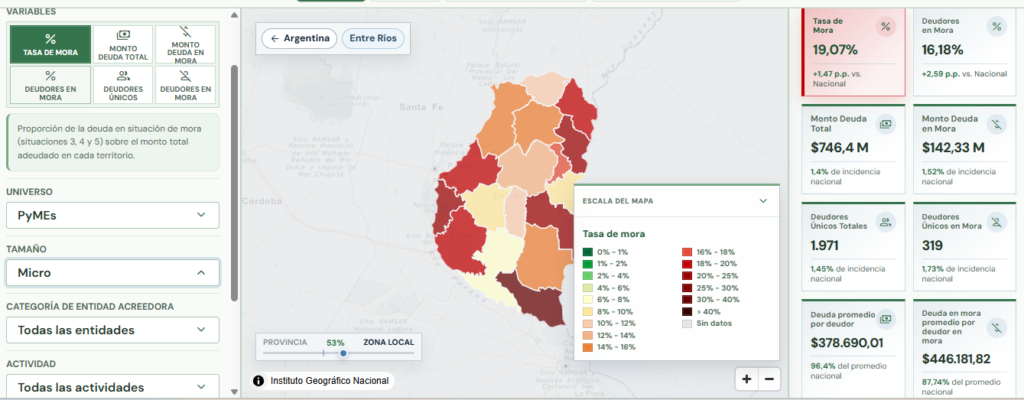
Frente al promedio nacional, las micro entrerrianas están 1,47 puntos porcentuales por encima en mora en monto y 2,59 puntos por encima en deudores en mora; las pequeñas (6,87% y 9,83%) y las medianas (5,05% y 6,9%) están por debajo en ambas medidas. La deuda promedio de las micro es de $378.690 y la deuda en mora promedio, de $446.182.
Entre los monotributistas y autónomos hay 128.508 deudores, 16.579 de ellos en mora (12,9%), con una deuda de $1,2 billones, de los cuales $104.239,88 millones están en mora (8,7%). Ambas tasas están por debajo del promedio nacional del universo (11,62% en monto y 15,24% en deudores). El ticket promedio es de $9,32 millones y el de mora, de $6,29 millones.
Por tipo de entidad acreedora
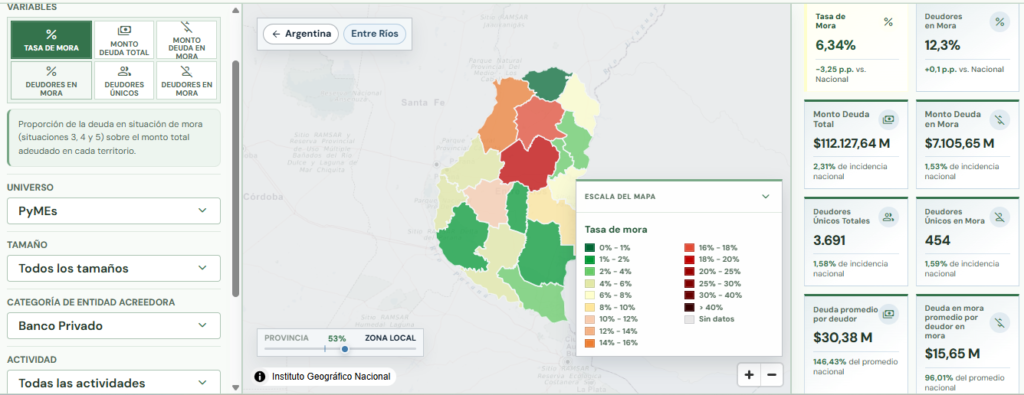
Entre las PyMEs, el banco privado concentra el grueso de la mora: $7.105,65 millones de los $9.202,89 millones en mora (77%), con 3.691 deudores, 454 de ellos en mora. Su tasa en monto es 6,34% (3,25 puntos porcentuales menos que a nivel nacional), mientras que la de deudores en mora, 12,3%, está 0,1 punto por encima (Tabla 2).
Tabla 2. PyMEs de Entre Ríos por categoría de entidad acreedora, septiembre de 2026
| Entidad | Mora (monto) | vs. nacional (p.p.) | Deudores | En mora | Deuda total | Deuda en mora |
| Banco privado | 6,34% | −3,25 | 3.691 | 454 | $112.127,64 M | $7.105,65 M |
| Banco público | 2,53% | −1,79 | 849 | 33 | $52.971,09 M | $1.342,79 M |
| Neobancos y fintech | 11,55% | −9,31 | 161 | 23 | $1.381,48 M | $159,51 M |
| Cía. financiera (automotriz y leasing) | 2,45% | −0,42 | 105 | menos de 5 | $3.281,81 M | $80,56 M |
| Mutuales y cooperativas | 18,66% | +7,58 | 22 | 5 | $526,92 M | $98,33 M |
| Otros proveedores no financieros | 0,24% | −4,52 | 253 | 5 | $2.570,99 M | $6,21 M |
| SGR y FGCP | 86,53% | +1,81 | 18 | 12 | $391,82 M | $339,03 M |
| Mercado secundario | 100% | +2,16 | 28 | 28 | $70,81 M | $70,81 M |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME). “vs. nacional” es la diferencia en puntos porcentuales que muestra el mapa respecto del promedio nacional de PyMEs con esa entidad.
El banco público tiene una mora baja entre las PyMEs (2,53% en monto y 3,89% de deudores, 849 deudores y 33 en mora), pero con tickets elevados: $62,39 millones de deuda promedio (127% del nivel nacional) y $40,69 millones de deuda en mora promedio (162%). Los neobancos y las fintech registran 11,55% en monto (9,31 puntos menos que el promedio nacional de esa categoría) y 14,29% de deudores en mora, sobre 161 deudores. Las compañías financieras (2,45%) y los otros proveedores no financieros de crédito (0,24%) tienen una mora muy baja.
Los porcentajes más altos corresponden a categorías con muy pocos deudores o con una lógica distinta. Las mutuales y cooperativas muestran 18,66% de mora en monto, pero con 22 deudores y 5 en mora. Las SGR y los fondos de garantía públicos (FGCP), que actúan como avalistas y gestionan el recupero una vez ejecutada la garantía, registran 86,53%, con 18 deudores y 12 en mora; y el mercado secundario, que reúne deuda ya vendida a estudios jurídicos, fideicomisos y otras empresas, es 100% por definición. Por eso estos valores no son comparables con la mora de un banco.
Con otros universos, el cuadro es similar. En el total de empresas, la mora en monto va de 0,74% en las compañías financieras y 2,65% en otros proveedores no financieros a 4,05% en banco público, 4,82% en banco privado, 6,05% en neobancos y fintech y 16,35% en mutuales y cooperativas. Entre los monotributistas y autónomos, otros proveedores no financieros de crédito alcanzan 27,89% de mora en monto y 25,48% de deudores en mora (4.127 de 16.197), y el banco privado concentra $57.775,84 millones en mora, con 6.414 deudores. Las tablas completas están en el anexo.
Por actividad
Para el total de empresas, la actividad con mayor deuda es agro, forestal y pesca ($461.223,29 millones, con 5,32% de mora en monto y 70 deudores en mora), seguida por la industria de bienes de consumo y el comercio mayorista. La industria de bienes de consumo tiene 7,85% de mora en monto y 18,32% de deudores en mora. La gastronomía muestra 41,01% de mora en monto, pero casi toda corresponde a grandes empresas (51,65%, con menos de cinco deudores), por lo que refleja pocos casos. La construcción tiene una mora en monto de 3,06% pero la mayor proporción de deudores en mora (21,31%, 65 de 305), con una deuda en mora promedio de $26 millones. Servicios profesionales y públicos tiene 0,25% en monto pero 133 deudores en mora, la mayor cantidad entre las actividades.
Entre las PyMEs, que el informe agrupa en seis actividades, la construcción tiene la mayor proporción de deudores en mora (21,03%, 61 de 290, 3,2 puntos porcentuales por encima del promedio nacional), seguida por turismo (18,71%), industria (14,52%) y servicios (14,27%). En monto, turismo lidera con 8,68% y comercio le sigue con 7,39% (Tabla 3). El comercio concentra además 42% del monto en mora de las PyMEs ($3.873,56 millones), y el agro, la minería y el petróleo, 20% ($1.875,65 millones).
Tabla 3. PyMEs de Entre Ríos por actividad (todas las entidades), septiembre de 2026
| Actividad | Mora (monto) | vs. nac. | Deudores en mora | vs. nac. | Deudores / en mora | Deuda en mora |
| Servicios | 5,22% | −2,05 | 14,27% | +2,78 | 1.282 / 183 | $1.453,5 M |
| Turismo | 8,68% | −4,17 | 18,71% | −0,26 | 171 / 32 | $295,32 M |
| Construcción | 4,65% | −5,77 | 21,03% | +3,2 | 290 / 61 | $351,68 M |
| Comercio | 7,39% | −3,08 | 9,49% | −4,41 | 1.117 / 106 | $3.873,56 M |
| Industria | 4,74% | −4,25 | 14,52% | +1,78 | 482 / 70 | $1.353,17 M |
| Agro, minería y petróleo | 3,5% | −0,56 | 6,91% | −0,12 | 796 / 55 | $1.875,65 M |
Fuente: capturas del Mapa de la Deuda – Empresas (CEC y APYME), Entre Ríos, universo PyMEs. “vs. nac.” = diferencia en puntos porcentuales respecto del promedio nacional.
Los cruces entre actividad y acreedor muestran concentraciones puntuales, aunque sobre muestras chicas. En el banco privado, el comercio reúne $2.673,22 millones de los $7.105,65 millones en mora (38%), con 7,16% de tasa; el turismo tiene 10,69% en monto. En el banco público, el comercio llega a 6,89% (0,97 puntos más que el promedio nacional) y su deuda en mora promedio por deudor es de $56,49 millones (177% del nivel nacional), sobre 16 deudores en mora. En neobancos y fintech, el comercio concentra 78% de la mora y tiene 17,51%; en las compañías financieras, la industria concentra 91% de la mora (12,35%, con 19 deudores); y en las mutuales, la mora se ubica en servicios (41,05%), construcción (48,22%) y comercio (22,66%). El detalle está en el anexo.
Entre los monotributistas y autónomos, la mora en monto es mayor en minería (34,89%, 34 deudores), industria de bienes de consumo (23,03%), gastronomía (16,73%) y construcción (16,08%); en deudores en mora, construcción (20,57%) y gastronomía (20,33%) superan a las demás. Servicios profesionales y públicos concentra la mayor cantidad: 63.174 deudores y 8.040 en mora.
Cómo leer los datos
Las cifras requieren algunos recaudos. Muchas celdas del informe tienen menos de cinco deudores o muy pocos casos, por lo que una sola deuda grande puede mover la tasa; los valores de las SGR y FGCP y del mercado secundario no son comparables con la mora bancaria. El informe mide la mora según las situaciones 3, 4 y 5 del BCRA, infiere el tamaño de cada empresa a partir de umbrales de deuda y asigna el territorio según el padrón de ARCA. Además, es elaborado por una asociación de pequeños y medianos empresarios, un centro cultural cooperativo y un centro de estudios, a partir de datos oficiales. Las comparaciones con el promedio nacional son las que muestra el propio mapa.
La serie continúa con la situación del departamento Concordia (total de empresas, PyMEs y monotributistas y autónomos) y con un ranking de entidades acreedoras. La primera entrega, sobre el panorama nacional, ya está publicada en Libre Entre Ríos.