El endeudamiento de las familias en Entre Ríos: menos mora que el promedio nacional, pero Concordia supera a la provincia y al país
El endeudamiento de las familias en Entre Ríos muestra dos caras: la provincia está entre las de menor mora del país, pero en Concordia la mora supera tanto el promedio provincial como el nacional, según dos informes de octubre de 2026 con datos a agosto.
El endeudamiento de las familias en Entre Ríos presenta, a agosto de 2026, un cuadro más moderado que el del promedio nacional, aunque con diferencias marcadas dentro del territorio provincial. Así surge de dos relevamientos difundidos en octubre: el Mapa de la Deuda, del Centro de Estudios para la Ciudad (CEC) y la Friedrich-Ebert-Stiftung (FES) en Argentina, y el monitor “Crédito a las familias: radiografía provincial”, de EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral. Ambos trabajan sobre la Central de Deudores del Banco Central (BCRA), pero con universos y definiciones distintos, por lo que sus cifras no coinciden.
Crédito estancado y mora en alza
En el plano nacional, el Mapa de la Deuda contabiliza 20,9 millones de personas con deuda, de las cuales el 28,1% registra alguna mora, y ubica en 19,9% la proporción de la deuda familiar en esa situación. Según el CEC y la FES, tras una expansión acelerada el stock de deuda real se estabilizó, pero la deuda en mora siguió creciendo y ganando peso: entre agosto de 2024 y agosto de 2026, la deuda real aumentó 84,4% y la deuda en mora, 824,5%. El ticket promedio real de la deuda en mora subió 258,3%, de $505 mil a $1,8 millones.
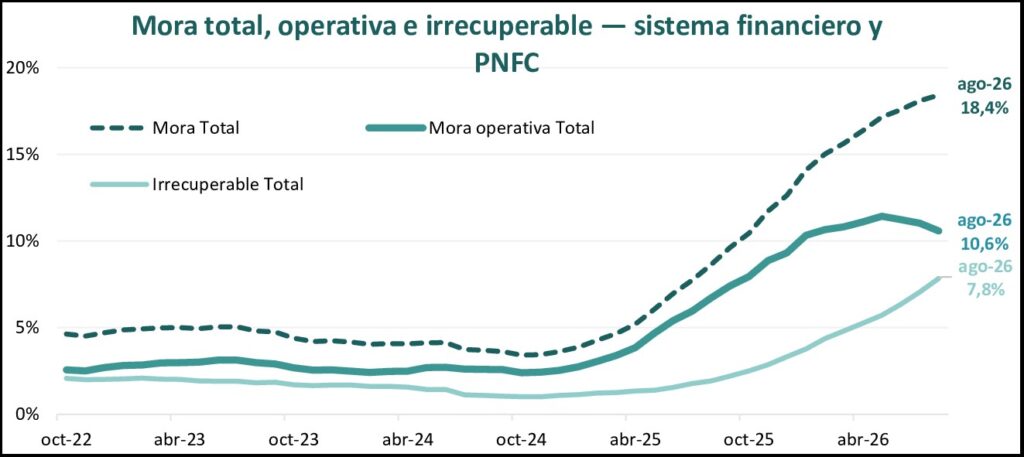
El informe de EcoGo y la Universidad Austral estima el crédito a personas físicas en $101,9 billones en agosto, con un aumento real de 0,8% mensual y 3,9% interanual, todavía por debajo del máximo de diciembre de 2025. La mora por monto llegó al 18,4% del crédito (0,3 puntos porcentuales más que en julio y 9,8 más que un año atrás), tras 22 meses consecutivos de aumentos, y el 27,0% de los deudores tiene al menos un saldo irregular. EcoGo aclara que el alza responde al peso de los irrecuperables (situación 5, que explica 7,8% del crédito) y no a deuda más nueva: la mora operativa, que los excluye, es de 10,6% y bajó por segundo mes consecutivo.
El Mapa de la Deuda agrega un dato sobre los tiempos: la antigüedad mediana de la deuda antes de entrar en mora es de 9 meses, y la mitad de las personas en mora en agosto tenía entre 5 y 15 meses de deuda registrada. Ese plazo tiende a ser mayor en el sistema bancario tradicional y menor en neobancos, fintech y otros proveedores no financieros.
Jóvenes: la mora casi duplica el promedio
La juventud aparece como el segmento más expuesto. En el total del sistema, los menores de 25 años registran una tasa de mora de 38,1% medida en monto, frente al 19,9% general, y de 39,1% medida en personas. El mayor volumen de deuda total y de personas con deuda se concentra, en cambio, en el tramo de 46 a 60 años.
El patrón varía según el canal. En las tarjetas de crédito no bancarias, la mora de los menores de 25 llega a 60,9% en monto y 53% en personas. En las financieras de cuotas y préstamos personales, el pico se da entre los 26 y 35 años: 54,9% en monto y 61,1% en personas. En las cadenas de comercios, en ese mismo tramo, es de 57,3% y 48,9%. En los bancos, los menores de 25 también superan el promedio de cada canal: 37,2% en la banca privada y 32,5% en la pública, medido en monto. Neobancos y fintech, además, son la categoría que alcanza al mayor número de personas hasta los 45 años.
Dos circuitos de endeudamiento
El Mapa de la Deuda distingue dos circuitos: el bancario, con tickets promedio más altos y menores tasas de mora, y el no bancario, con tickets más bajos y mora más elevada. Entre agosto de 2024 y agosto de 2026, las personas con deuda en bancos crecieron 13,2%, mientras que en entidades no bancarias lo hicieron 54,9%; el promedio de entidades por deudor pasó de 1,70 a 1,93.
La tabla siguiente resume cada categoría, con la evolución de la tasa de mora en monto entre agosto de 2024 y agosto de 2026. Las compañías financieras automotrices y de leasing combinan el ticket de deuda más alto con la menor tasa de mora (4,7%); las cadenas de comercios, en el otro extremo, registran la mayor tasa de mora en monto (51,3%). EcoGo, por su parte, mide la brecha entre otorgantes de otra manera: los proveedores no financieros de crédito representan 14,8% del crédito informado y tienen una mora de 31,7%, frente a 16,1% del sistema financiero.
| Categoría | Personas con deuda | Personas en mora | % en mora* | Mora en monto ago-24 → ago-26 | Ticket prom. deuda en mora |
| Bancos privados | 10.046.140 | 1.674.028 | 16,7% | 3,2% → 19,8% | $2,9 M |
| Bancos públicos | 5.560.363 | 835.963 | 15,0% | 2,1% → 10,9% | $2,5 M |
| Neobancos y fintech | 11.277.468 | 2.928.810 | 26,0% | 6,0% → 26,9% | $595 mil |
| Tarjetas de crédito no bancarias | 1.961.136 | 637.428 | 32,5% | 8,0% → 36,3% | $661 mil |
| Compañías financieras (automotriz y leasing) | 203.519 | 9.749 | 4,8% | 1,5% → 4,7% | $6,8 M |
| Financieras de cuotas y préstamos personales | 1.545.129 | 835.979 | 54,1% | 19,9% → 50,6% | $593 mil |
| Mutuales y cooperativas | 427.718 | 144.312 | 33,7% | 8,3% → 20,5% | $449 mil |
| Cadenas de comercios | 1.039.344 | 412.529 | 39,7% | 16,8% → 51,3% | $755 mil |
| Otros proveedores no financieros | 235.027 | 118.061 | 50,2% | 10,8% → 24,6% | $317 mil |
| Total del sistema | 20.863.651 | 5.869.017 | 28,1% | 3,8% → 18,9% | $1,8 M |
Fuente: Mapa de la Deuda (CEC y FES), octubre de 2026, con datos de la Central de Deudores del BCRA a agosto de 2026. *Cálculo propio sobre las cifras publicadas (personas en mora / personas con deuda). La tasa de mora en monto del total, según el escenario 4 del Mapa, es de 19,9%. El total no es la suma de las categorías porque una misma persona puede tener deuda en más de un tipo de entidad. El total del BCRA es por persona única, deduplicando CUITs.
La mora, en todas sus categorías
Según el Mapa de la Deuda, la mora suele abarcar toda la deuda: el 64,3% de las personas morosas tiene todo su endeudamiento registrado en las situaciones 3, 4 o 5, es decir, con atrasos de más de 90 días. En términos de personas, según cálculos propios sobre las cifras del Mapa, más de la mitad de los deudores de las financieras de cuotas y préstamos personales (54,1%) está en mora, y también cerca de la mitad en otros proveedores no financieros (50,2%); le siguen las cadenas de comercios (39,7%), las mutuales y cooperativas (33,7%) y las tarjetas no bancarias (32,5%). En neobancos y fintech la proporción es de 26,0%, mientras que en bancos privados es de 16,7% y en públicos de 15,0%. En volumen absoluto, sin embargo, neobancos y fintech concentran la mayor cantidad de personas en mora: 2,9 millones.
Refinanciaciones y mercado secundario
Las refinanciaciones crecieron: entre abril y agosto, las personas con al menos una refinanciación aumentaron 21,9% y el monto refinanciado, 41,9%. Su peso sobre la cartera total pasó de 2,6% a 3,1% en monto y de 1,9% a 2,1% en personas. El seguimiento mensual de los últimos cinco meses muestra que, entre quienes refinanciaron, el 17,7% mejoró su situación, el 51,1% se mantiene igual y el 31,3% volvió a caer en mora. Según el CEC y la FES, eso equivale a un 76,9% más de personas que recaen que de personas que mejoran. Si las refinanciaciones en situaciones 1 y 2 se contaran como mora, la tasa de mora monetaria pasaría de 19,9% a 20,7%.
El mercado secundario, integrado por fideicomisos y empresas que compran carteras de deudores morosos para gestionar su cobro por negociación o por vía judicial, también creció: 885.928 personas tenían su deuda informada por ese canal en agosto de 2026, frente a 183.716 en agosto de 2024, un aumento de 382,2%. Las carteras provienen principalmente de bancos privados (63,4%) y de neobancos y fintech (17,6%), según un origen estimado.
La tasa de mora cambia según la deuda que se mida
El Mapa de la Deuda propone cinco escenarios para mostrar cuánto varía la tasa de mora según los conceptos incluidos. En monto, va de 15% (el dato que informa el BCRA para las categorías de entidades, sin irrecuperables fuera de balance y sin mercado secundario) a 24,1% (si se excluyen además los créditos hipotecarios y prendarios). En personas, el rango es más estrecho: de 23,1% a 28,2%.
| N.º | Escenario | Mora en monto | Mora en personas |
| 1 | Total sin irrecuperables fuera de balance y sin mercado secundario (dato que informa el BCRA) | 15,0% | 23,1% |
| 2 | Total sin irrecuperables fuera de balance | 15,7% | 25,4% |
| 3 | Total de la base de datos de la Central de Deudores (CENDEU) | 18,8% | 28,1% |
| 4 | Deudas familiares (dato del Mapa de la Deuda): CENDEU sin deudas comerciales | 19,9% | 28,1% |
| 5 | Deudas familiares sin créditos hipotecarios ni prendarios | 24,1% | 28,2% |
Fuente: Mapa de la Deuda (CEC y FES), octubre de 2026.
Provincias: brechas amplias
El Mapa de la Deuda advierte que las provincias se ordenan de manera distinta según se observe la cantidad de personas, el monto o la profundidad de la mora. Por incidencia personal (deudores con alguna mora), encabezan La Rioja (37,7%), San Juan (37,2%) y Catamarca (36,8%), mientras que la Ciudad de Buenos Aires (16,5%) y La Pampa (21%) están en el extremo opuesto. Por mora monetaria, lideran Santa Cruz (27%), La Rioja (26,8%) y San Luis (25,9%). La profundidad entre morosos —el porcentaje promedio de la deuda personal deteriorada— es mayor en Buenos Aires (85%), y la brecha territorial entre la mayor y la menor tasa de mora local alcanza los 23 puntos porcentuales en esa provincia y 18 en Neuquén.
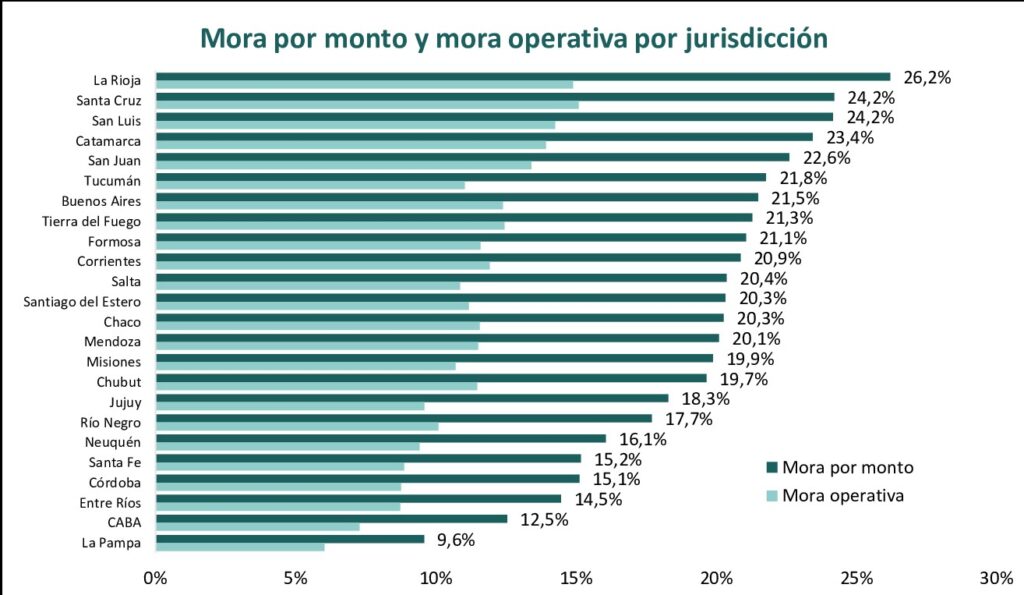
El monitor de EcoGo coincide en el extremo superior: La Rioja (26,2%), Santa Cruz (24,2%) y San Luis (24,2%) tienen la mayor mora por monto, y La Pampa (9,6%), la Ciudad de Buenos Aires (12,5%) y Entre Ríos (14,5%), la menor. En endeudamiento sobre el producto bruto geográfico, los máximos son Tucumán (13,8%), Catamarca (12,4%) y Formosa (12,1%).
Entre Ríos: menos mora que el promedio, pero en alza
Según EcoGo, el crédito real a las familias entrerrianas asciende a $2,6 billones, con un aumento de 1,1% mensual y de 5,3% interanual, por encima del 0,8% y el 3,9% nacionales. El endeudamiento equivale al 8,4% del producto bruto geográfico provincial (9,0% en el total del país), hay 404 deudores cada 1.000 habitantes (450 a nivel nacional) y la deuda promedio por deudor es de $4,4 millones (contra $4,9 millones en el país).
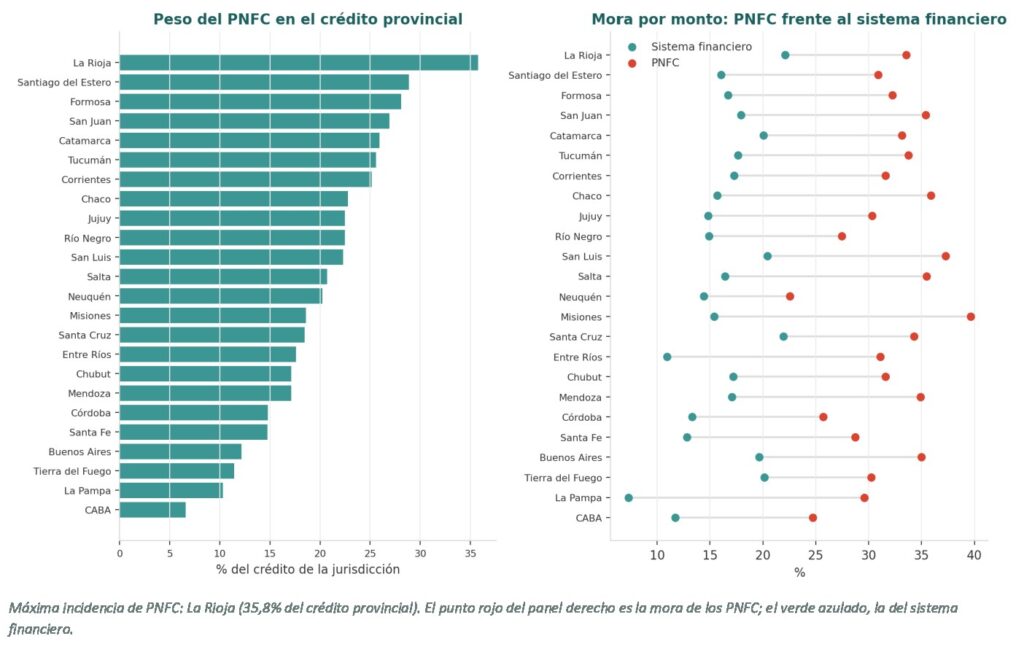
La mora por monto en la provincia es de 14,5%, la tercera más baja del país, aunque creció 0,4 puntos porcentuales en el mes y 7,9 en un año; en diciembre de 2024 era de 3,2% y en diciembre de 2025, de 9,8%. El 24,8% de los deudores entrerrianos tiene mora, 7,1 puntos más que un año atrás. La brecha entre otorgantes es amplia: 10,9% en el sistema financiero y 31,1% en los proveedores no financieros de crédito.
El Mapa de la Deuda, con otra metodología, ubica la incidencia personal en Entre Ríos en 26,2%, por debajo del 28,1% nacional y entre las seis jurisdicciones con menor nivel. La mora monetaria es de 17,4% (19,9% en el país) y la profundidad entre morosos, de 79,5%. El 35,7% de los morosos entrerrianos tiene mora con dos o más entidades; el 57% de la población adulta tiene deudas y el 15% está en mora. La brecha territorial interna es de 9 puntos porcentuales.
Concordia, por encima del promedio provincial y del nacional
Según la vista departamental del Mapa de la Deuda, en Concordia la tasa de mora en monto es de 21,58%, 4,18 puntos porcentuales por encima de la de Entre Ríos (17,41%) y por encima del 19,9% nacional. El 33,37% de los deudores del departamento está en mora (26.903 de 80.627 personas), 7,18 puntos más que en la provincia (26,19%) y por encima del 28,1% del país. La deuda total en el departamento es de $270.793,12 millones, de los cuales $58.448,21 millones están en mora.
Concordia reúne el 13,66% de los deudores de la provincia y el 13,4% de su deuda total, pero el 16,62% del monto en mora y el 17,41% de los deudores en mora. La deuda promedio por deudor es de $3,36 millones (98,08% del promedio provincial) y la deuda promedio en mora, de $2,17 millones (95,44%), ambas por debajo de los valores de la provincia y del país.
| Indicador | Concordia | Entre Ríos | Total nacional |
| Tasa de mora en monto | 21,58% | 17,41% | 19,9% |
| Deudores en mora (% de los deudores) | 33,37% | 26,19% | 28,1% |
| Deudores únicos | 80.627 | 590.143 | 20.863.651 |
| Deudores en mora | 26.903 | 154.533 | 5.869.017 |
| Deuda total | $270.793,12 M | $2,02 B | $90,7 B |
| Deuda en mora | $58.448,21 M | $351.778,82 M | $18,0 B |
| Ticket promedio de deuda | $3,36 M | $3,42 M | $4,35 M |
| Ticket promedio de deuda en mora | $2,17 M | $2,28 M | $3,07 M |
Fuente: Mapa de la Deuda (CEC y FES), vista departamental de Concordia y vista provincial de Entre Ríos (capturas de Libre Entre Ríos). Total nacional: escenario “deudas familiares” del Mapa, con datos de la Central de Deudores del BCRA. M: millones; B: billones.
El mismo relevamiento permite mirar a dos entidades con sede en la provincia. El Nuevo Banco de Entre Ríos S.A. registra 196.125 deudores únicos, de los cuales 12.368 están en mora (6,31%), y una mora en monto de 8,81%. El Sistema de Crédito de Entre Ríos S.A., una emisora de tarjetas no bancaria, tiene 20.335 deudores, 2.617 en mora (12,87%) y una mora en monto de 13,38%. Se trata de cifras nacionales de cada entidad, no necesariamente de residentes en la provincia.
Dos informes, dos universos
Las diferencias entre ambos trabajos se explican, en buena medida, por su alcance. EcoGo toma personas físicas con CUIT personal —lo que incluye a monotributistas y autónomos, por lo que reconoce que su medición es un techo del crédito destinado a hogares—, asigna la geografía por domicilio fiscal y excluye fideicomisos financieros, sociedades de garantía recíproca y fondos de garantía públicos, que reúnen carteras mayormente irregulares. El Mapa de la Deuda parte de la base completa de la Central de Deudores, descuenta las deudas comerciales y considera el mercado secundario. Por eso la mora por monto de Entre Ríos es de 14,5% en un caso y de 17,4% en el otro. Ninguno de los dos documentos mide la deuda en relación con los ingresos de los hogares ni indaga las causas del endeudamiento.
El balance provincial admite, así, dos lecturas simultáneas: una mora relativamente menor que la del promedio del país y, a la vez, un aumento sostenido en el último año, con diferencias internas marcadas entre departamentos y entre tipos de acreedor.
En una línea distinta de financiamiento, Libre Entre Ríos informó que la provincia encabeza el indicador de créditos del Consejo Federal de Inversiones sobre coparticipación, un financiamiento orientado a proyectos productivos. Y, en el plano comercial local, ya había reflejado el contexto de retroceso del comercio de Concordia al informar sobre la liberación del estacionamiento medido los miércoles.