Crédito frenado y mora en alza: así está el endeudamiento de las empresas en Argentina
El endeudamiento de las empresas en Argentina entró en una nueva etapa en 2026: el crédito dejó de crecer, pero la deuda en mora aumentó 840% en términos reales desde agosto de 2024 y las PyMEs duplican la tasa de mora en monto de las grandes (8,2% frente a 3,9%).
El endeudamiento de las empresas en Argentina entró en una nueva etapa en 2026: el crédito dejó de crecer, pero la deuda en mora aumentó 840% en términos reales desde agosto de 2024 y las PyMEs duplican la tasa de mora en monto de las grandes (8,2% frente a 3,9%).
El endeudamiento de las empresas en Argentina muestra un cambio de etapa: en 2026 el crédito dejó de crecer, pero la cantidad de empresas en mora siguió aumentando. Es la principal conclusión del informe interactivo de septiembre de 2026 del Mapa de la Deuda – Empresas, elaborado por el Centro de Estudios para la Ciudad (CEC), la Asamblea de Pequeños y Medianos Empresarios (APYME) y el Centro Cultural de la Cooperación Floreal Gorini, con datos de la Central de Deudores del Banco Central de la República Argentina (BCRA).
El universo relevado incluye 276,7 mil empresas con deuda y 4,3 millones de monotributistas y autónomos. Según el informe, la expansión del crédito real a empresas hasta mediados de 2025 se explica enteramente por las grandes compañías; después se estancó y, desde entonces, la cantidad de empresas en mora crece mes a mes. El módulo de empresas había sido presentado a fines de octubre con datos de agosto; esta entrega actualiza la serie a septiembre.
Entre agosto de 2024 y septiembre de 2026, la deuda total en términos reales (pesos constantes del último mes de la serie) aumentó 72,3%, mientras que la deuda en mora creció 840%. En el último período, el stock real de deuda total fue de $87,94 billones y el de deuda en mora, de $3,51 billones. En paralelo, la cantidad de deudores aumentó 27,2% (285,7 mil en total) y la de deudores en mora, 138% (41,4 mil).
La tasa de mora medida en monto pasó de 0,7% a 4% (3,3 puntos porcentuales más) y la medida en personas, de 7,7% a 14,5%. El ticket promedio real de deuda subió 35,4% y llegó a $307,8 millones por empresa; el de deuda en mora creció 294,9% y alcanzó $84,7 millones. La mitad de las empresas en mora llevaba entre 3 y 13 meses de antigüedad en sus deudas registradas, con una antigüedad mediana de 6 meses antes de entrar en situación de mora.
Grandes empresas y PyMEs: dos trayectorias
Por tamaño, el informe muestra recorridos distintos. En las grandes empresas, la deuda total real creció 76,4% y la deuda en mora, 898,6%; la tasa de mora en monto pasó de 0,6% a 3,5% y la de deudores, de 1,6% a 9,2%. En las PyMEs, la deuda total aumentó 41% y la deuda en mora, 664,1%; la tasa en monto subió de 1,6% a 8,5% y la de deudores, de 8% a 14,8%. Las grandes empresas, además, concentran la mayor parte del monto: de los $87,94 billones de deuda total, $79,53 billones corresponden a ese segmento.
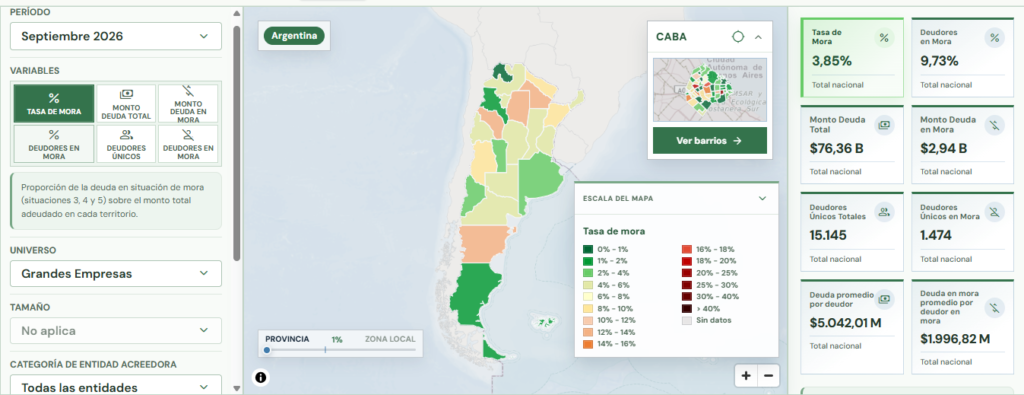
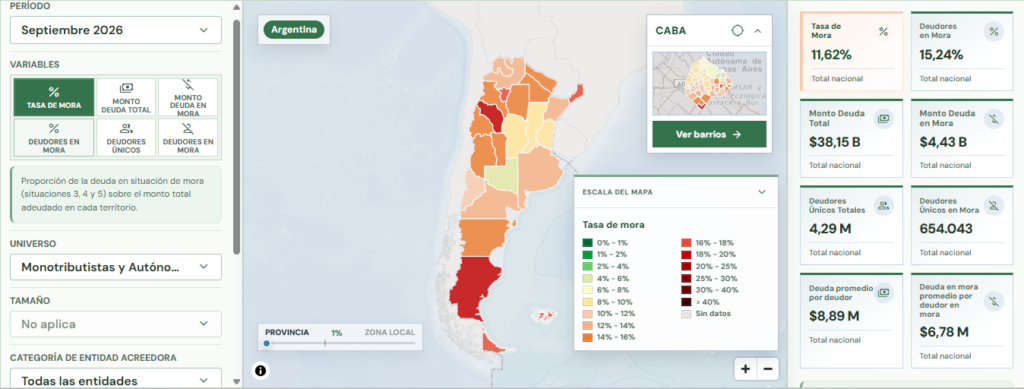
La comparación del sistema completo confirma la brecha. La tasa de mora en monto de las PyMEs es 8,2%, frente a 3,9% de las grandes (2,1 veces). Entre los segmentos, la más alta corresponde a las microempresas, con 17,6%; los monotributistas y autónomos registran 11,6%. Medida en cantidad de empresas, la mora alcanza a 12,7% de las PyMEs con deuda y a 9,7% de las grandes (1,3 veces), con 13,6% en micro y 15,2% en monotributistas y autónomos.
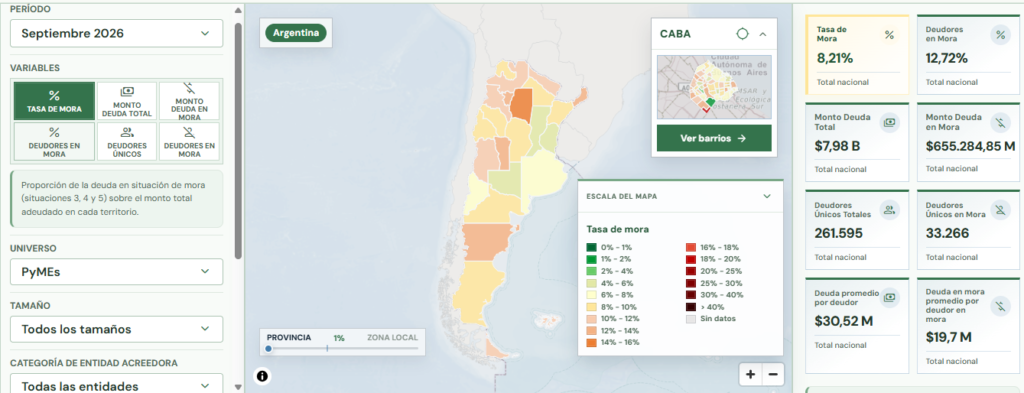
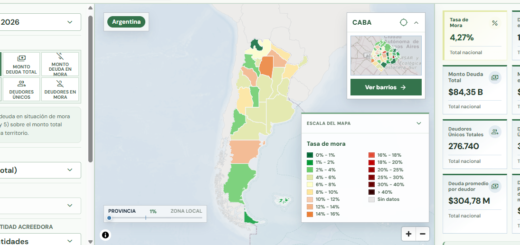
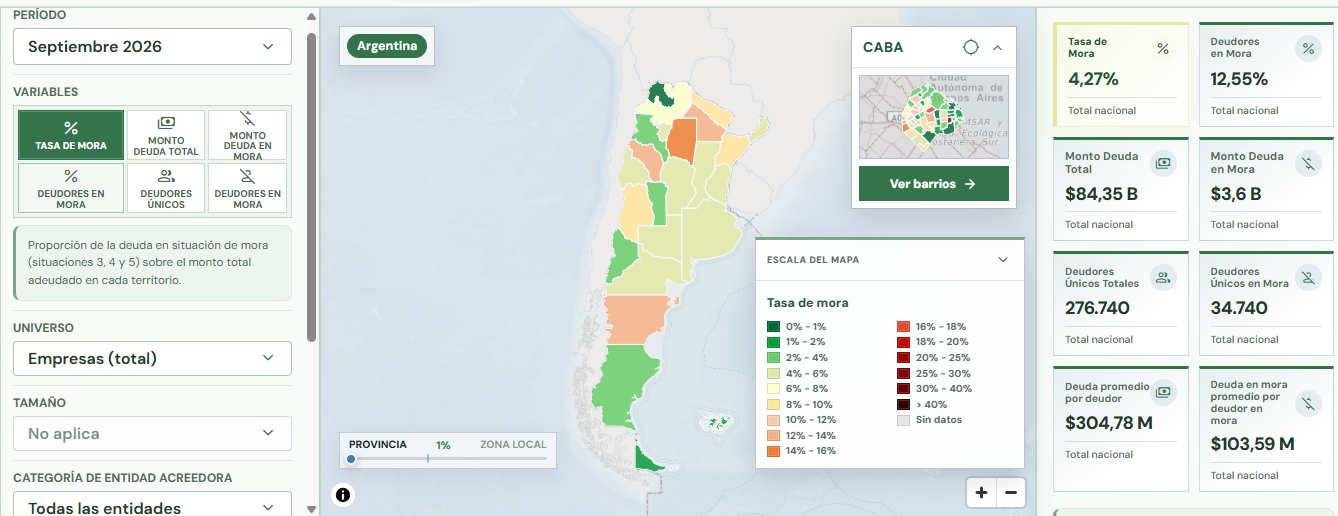
En el mapa interactivo, los cuatro universos muestran valores diferenciados en cada variable (Tabla 1). Las PyMEs registran una tasa de mora de 8,21% en monto y 12,72% de deudores en mora; las grandes empresas, 3,85% y 9,73%; los monotributistas y autónomos, 11,62% y 15,24%; y el total de empresas, 4,27% y 12,55%. En cantidad de deudores, el universo de monotributistas y autónomos suma 4,29 millones, con 654.043 en mora, frente a 261.595 PyMEs (33.266 en mora) y 15.145 grandes empresas (1.474 en mora).
Tabla 1. Variables del Mapa de la Deuda por universo, septiembre de 2026
| Variable | Empresas (total) | Grandes empresas | PyMEs | Monot. y autónomos |
| Tasa de mora (en monto) | 4,27% | 3,85% | 8,21% | 11,62% |
| Deudores en mora (%) | 12,55% | 9,73% | 12,72% | 15,24% |
| Monto de deuda total | $84,35 B | $76,36 B | $7,98 B | $38,15 B |
| Monto de deuda en mora | $3,6 B | $2,94 B | $655.284,85 M | $4,43 B |
| Deudores únicos totales | 276.740 | 15.145 | 261.595 | 4,29 M |
| Deudores únicos en mora | 34.740 | 1.474 | 33.266 | 654.043 |
| Deuda promedio por deudor | $304,78 M | $5.042,01 M | $30,52 M | $8,89 M |
| Deuda en mora promedio por deudor en mora | $103,59 M | $1.996,82 M | $19,7 M | $6,78 M |
Fuente: capturas del Mapa de la Deuda – Empresas (CEC y APYME), septiembre de 2026, vista nacional, todas las entidades. B = billones; M = millones.
Por tipo de entidad acreedora
El tipo de acreedor modifica el panorama (Tabla 2). En bancos privados, la mora en monto de las PyMEs es 9,6%, frente a 2,8% de las grandes (3,4 veces), con 17,8% en micro y 13,4% en monotributistas y autónomos. En bancos públicos ocurre lo inverso: 4,3% en PyMEs y 5,6% en grandes, aunque las microempresas llegan a 16,3%. En las compañías financieras de automotriz y leasing las tasas son bajas (2,9% en PyMEs y 3,2% en grandes), mientras que en mutuales y cooperativas alcanzan 11,1% y 12%, respectivamente.
Los valores más altos aparecen en neobancos y fintech: 20,9% de mora en monto en PyMEs, 13,2% en grandes, 23,3% en pequeñas empresas (la más alta entre los segmentos) y 16,7% en monotributistas y autónomos. En otros proveedores no financieros de crédito, las PyMEs registran 4,8% y las grandes 9,4%, pero los monotributistas y autónomos llegan a 24,5%. Medida en cantidad de empresas, las tasas más elevadas de las grandes están en mutuales y cooperativas (19,2%) y en neobancos y fintech (18,2%); entre monotributistas y autónomos, el valor más alto corresponde a otros proveedores no financieros (25,2%).
Tabla 2. Mora por categoría de entidad acreedora, septiembre de 2026
Mora en monto (% de la deuda en situaciones 3, 4 y 5)
| Entidad | PyMEs | Grandes | Veces | Segmento más alto | Monot. y aut. |
| Total del sistema | 8,2% | 3,9% | 2,1 | Micro 17,6% | 11,6% |
| Banco privado | 9,6% | 2,8% | 3,4 | Micro 17,8% | 13,4% |
| Banco público | 4,3% | 5,6% | 0,8 | Micro 16,3% | 7,7% |
| Compañía financiera (automotriz y leasing) | 2,9% | 3,2% | 0,9 | Micro 4% | 4,3% |
| Mutuales y cooperativas | 11,1% | 12% | 0,9 | Grande 12% | 8,4% |
| Neobancos y fintech | 20,9% | 13,2% | 1,6 | Pequeña 23,3% | 16,7% |
| Otros proveedores no financieros de crédito | 4,8% | 9,4% | 0,5 | Grande 9,4% | 24,5% |
Empresas en mora (% sobre el total de empresas con deuda)
| Entidad | PyMEs | Grandes | Veces | Segmento más alto | Monot. y aut. |
| Total del sistema | 12,7% | 9,7% | 1,3 | Micro 13,6% | 15,2% |
| Banco privado | 12,2% | 8,7% | 1,4 | Micro 12,8% | 10,4% |
| Banco público | 8,5% | 8,1% | 1 | Micro 13,3% | 11,2% |
| Compañía financiera (automotriz y leasing) | 2,3% | 4,4% | 0,5 | Grande 4,4% | 2,8% |
| Mutuales y cooperativas | 12,4% | 19,2% | 0,6 | Grande 19,2% | 14,4% |
| Neobancos y fintech | 15% | 18,2% | 0,8 | Grande 18,2% | 13,5% |
| Otros proveedores no financieros de crédito | 5,5% | 5,8% | 0,9 | Micro 11,7% | 25,2% |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME). “Veces” indica cuántas veces la tasa de las PyMEs equivale a la de las grandes.
Actividades: construcción, gastronomía, comercio e industria
Por actividad, según el informe, la industria, el comercio y la construcción registran las tasas de mora más elevadas, y la situación empeora cuanto menor es el tamaño de la empresa. En monto, la construcción tiene 27,5% de mora en microempresas y 20% en monotributistas y autónomos; en el nivel de actividad detallado, la gastronomía llega a 29,2% en micro y 21,6% en monotributistas y autónomos, y la minería a 23,9% en micro. Entre las grandes empresas, los valores más altos son 9,5% en comercio de necesidades básicas y 8,4% en turismo, y el más bajo es 0,8% en energía y petróleo.
En deudores en mora, los valores más altos se concentran en monotributistas y autónomos: 26,5% en transporte y comunicaciones, 25,9% en construcción y 24,9% en gastronomía. En gastronomía, además, la mora de deudores supera el 21% en todos los segmentos desde las medianas (21,4%) hasta los monotributistas y autónomos. En las agrupaciones del informe, turismo pasa de 17,2% en medianas a 20,9% en monotributistas y autónomos, mientras que agro, minería y petróleo registra 11,5% en ese último segmento.
En volumen, el informe agrupado muestra que servicios concentra la deuda de monotributistas y autónomos ($22,6 B) y su mayor cantidad de deudores únicos (3.016.248, de los cuales 413.338 están en mora), mientras que la industria tiene la mayor deuda de grandes empresas ($26 B), con $1 B en mora. En comercio, los monotributistas y autónomos deben $5,9 B, con $1 B en mora y 121.615 deudores en mora. En el informe, B equivale a billones, M a millones y mil M a miles de millones.
En deuda promedio por deudor, las grandes empresas van de $1,6 mil M (turismo) a $8,2 mil M (industria) en el nivel agrupado; las medianas, de $142,7 M a $196,9 M; las pequeñas, de $12,5 M a $16,4 M; las micro, de $338,7 mil a $530,5 mil; y los monotributistas y autónomos, de $5,4 M (construcción) a $46,1 M (agro, minería y petróleo). La deuda en mora promedio por deudor en mora tiene un rango similar: en grandes, de $764,7 M (turismo) a $3 mil M (industria), y en monotributistas y autónomos, de $4,2 M (construcción) a $24,8 M (agro, minería y petróleo). Las tablas completas por actividad y tamaño están en el anexo de datos.
Cheques rechazados y refinanciaciones
Los cheques rechazados acompañaron la tendencia. Según el informe, no aumenta la cantidad de rechazos por emisor, sino la de empresas y personas que emiten cheques sin fondos. Entre enero de 2025 y septiembre de 2026, la cantidad de cheques rechazados se multiplicó por 2,5, con un máximo de 193.336 en diciembre de 2025; el monto real creció 137,8% y, como el monto promedio por cheque cayó 3%, el aumento proviene de más rechazos y no de cheques individualmente mayores. Los emisores únicos crecieron 151,3% y el 99,3% de los rechazos fue por falta de fondos. En empresas (CUIT), la cantidad se multiplicó por 2,7 (máximo de 60.431 en diciembre de 2025) y los emisores únicos crecieron 178,1%; en personas físicas (CUIL), por 2,3 (máximo de 132.905) y 143,1%, respectivamente.
El informe sostiene, además, que las refinanciaciones no están funcionando. Entre abril y septiembre de 2026, los deudores refinanciados crecieron 97,9% en grandes empresas, 75,9% en PyMEs y 43,1% en monotributistas y autónomos. De los refinanciados, volvió a caer en mora 52,5% de las grandes, 45,3% de las PyMEs y 36,9% de los monotributistas y autónomos; mejoró su situación 11,3%, 17,8% y 22,6%, respectivamente (Tabla 3). Si las refinanciaciones en situaciones 1 y 2 se incorporaran a la mora, la tasa monetaria pasaría de 3,9% a 4% en grandes, de 8,2% a 8,8% en PyMEs y de 11,6% a 12,3% en monotributistas y autónomos.
Tabla 3. Situación de los deudores refinanciados, entre abril y septiembre de 2026
| Segmento | Mejoró su situación | Se mantiene igual | Volvió a caer en mora | Crecimiento de refinanciados |
| Grandes empresas | 11,3% | 36,2% | 52,5% | 97,9% |
| PyMEs | 17,8% | 36,9% | 45,3% | 75,9% |
| Monotributistas y autónomos | 22,6% | 40,5% | 36,9% | 43,1% |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME). Según la normativa del BCRA, un deudor refinanciado debe pagar en tiempo y forma durante varios meses para mejorar su situación registrada.
Mora fiscal, garantías y mercado secundario
El informe también vincula la mora financiera con la fiscal: al menos 19,7% de las empresas con mora en sus deudas también la tiene en sus obligaciones con el fisco, y al menos 2,2% de las empresas sin mora en deudas la registra en impuestos. La mora fiscal se infiere del estado de la constancia de inscripción de ARCA, por lo que es una estimación metodológica y no un registro directo. Entre los deudores en situación 5 (mora de más de un año), tienen mora fiscal 28,65% de las micro, 24,18% de las pequeñas, 14,66% de las medianas y 6,69% de las grandes. Por actividad, sobre los deudores morosos, los valores más altos son servicios profesionales y públicos (25,83%) y construcción (24,27%); por acreedor, mercado secundario (21,5%) y banco privado (19,52%).
Las garantías muestran el mismo patrón. En las Sociedades de Garantía Recíproca (SGR), la tasa de mora en monto fue de 7,06% en agosto de 2026, 5,8 puntos porcentuales más que dos años antes, y las PyMEs garantizadas en mora pasaron de 3.322 a 9.904 (+198,1%), sobre 59.355 PyMEs con garantías vigentes; 14,8% del monto ejecutado está en recupero. En los fondos de garantía de carácter público, la mora en monto subió de 4,4% a 8,3% en el primer semestre de 2026 y las MiPyMEs en mora pasaron de 1.452 a 3.045 (+109,7%), con 32% del monto ejecutado en recupero.
En el mercado secundario de deuda (estudios jurídicos, fideicomisos y empresas que compran carteras de morosos para gestionar el cobro), los deudores con deuda vendida por ese canal pasaron en dos años de 1 a 60 entre las grandes empresas (+5.900%), de 884 a 1.507 en PyMEs (+70,5%) y de 16.460 a 78.685 entre monotributistas y autónomos (+378%).
Diferencias entre provincias
La mora empresarial es transversal al territorio, pero con divergencias. Entre las 24 jurisdicciones, la tasa de deudores en mora del total de empresas va de 6,9% en La Pampa a 22,2% en San Luis; en monto, de 1% en Jujuy a 14% en Santiago del Estero. Entre Ríos figura con 12,1% de deudores en mora y 4,6% de mora en monto, con 4.544 deudores únicos totales y 550 en mora; el análisis de la provincia será el eje de la segunda entrega de esta serie.
Cómo leer los datos
Hay matices para leer las cifras. La tasa de mora global en monto (4%) es relativamente baja porque las grandes empresas concentran alrededor de nueve de cada diez pesos de deuda; el deterioro es más marcado cuanto menor es el tamaño del deudor y varía según el acreedor, con casos como los bancos públicos o las compañías financieras, donde las PyMEs no superan a las grandes. Además, el informe mide la mora según las situaciones 3, 4 y 5 del BCRA, infiere el tamaño de cada empresa a partir de umbrales de deuda y excluye las deudas entre entidades financieras. Cabe considerar también que el informe es elaborado por una asociación de pequeños y medianos empresarios y un centro de estudios, y que se apoya en datos oficiales del BCRA.
Esta nota es la primera de una serie. Las siguientes entregas abordarán la situación de Entre Ríos, la del departamento Concordia y un ranking de entidades acreedoras.