Poca mora en monto, más en deudores: así está el endeudamiento de las empresas en Concordia
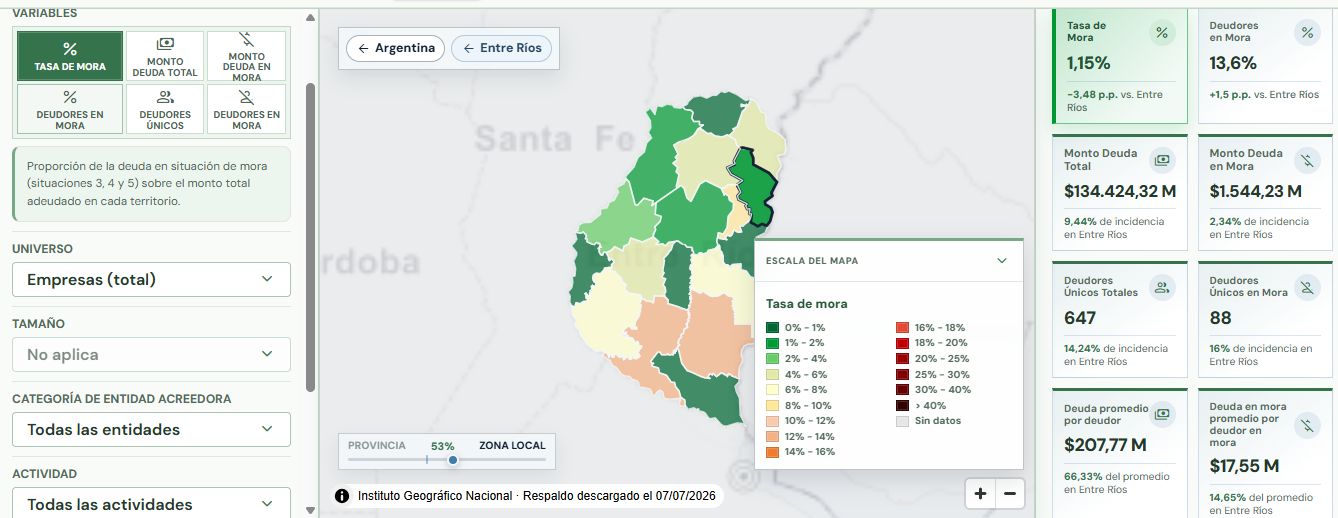
El endeudamiento de las empresas en Concordia entró en septiembre de 2026 con 647 deudores y $134.424 millones de deuda: la mora en monto es 1,15%, alrededor de una cuarta parte de la entrerriana (4,63%), pero 13,6% de los deudores está en mora, por encima del 12,1% de la provincia.
El endeudamiento de las empresas en Concordia combina una mora baja medida en dinero con una proporción de deudores en mora algo más alta que la de Entre Ríos. Surge del informe interactivo de septiembre de 2026 del Mapa de la Deuda – Empresas, elaborado por el Centro de Estudios para la Ciudad (CEC), la Asamblea de Pequeños y Medianos Empresarios (APYME) y el Centro Cultural de la Cooperación Floreal Gorini, con datos de la Central de Deudores del Banco Central de la República Argentina (BCRA). Es la tercera nota de una serie que ya repasó la situación nacional y la de Entre Ríos.
El panorama del departamento
En septiembre de 2026, el departamento Concordia registraba 647 empresas con deuda, de las cuales 88 estaban en mora (13,6%, 1,5 puntos porcentuales por encima de Entre Ríos). La deuda total era de $134.424,32 millones y la deuda en mora, de $1.544,23 millones, lo que da una tasa de mora en monto de 1,15%. Esa tasa está 3,48 puntos porcentuales por debajo de la de la provincia (4,63%) y también por debajo del promedio nacional que muestra el mapa para el total de empresas (4,27%).
Concordia concentra 9,44% de la deuda empresarial entrerriana y 14,24% de sus deudores, pero solo 2,34% de la deuda en mora; en cambio, reúne 16% de los deudores en mora de la provincia. El ticket promedio de deuda por empresa es de $207,77 millones (66,33% del promedio provincial) y el de deuda en mora, de $17,55 millones (14,65%). La diferencia entre una tasa baja en monto y una proporción de deudores en mora alta refleja que la mora está en deudas de menor tamaño, mientras que las grandes deudas se pagan al día.
Grandes empresas, PyMEs y monotributistas y autónomos
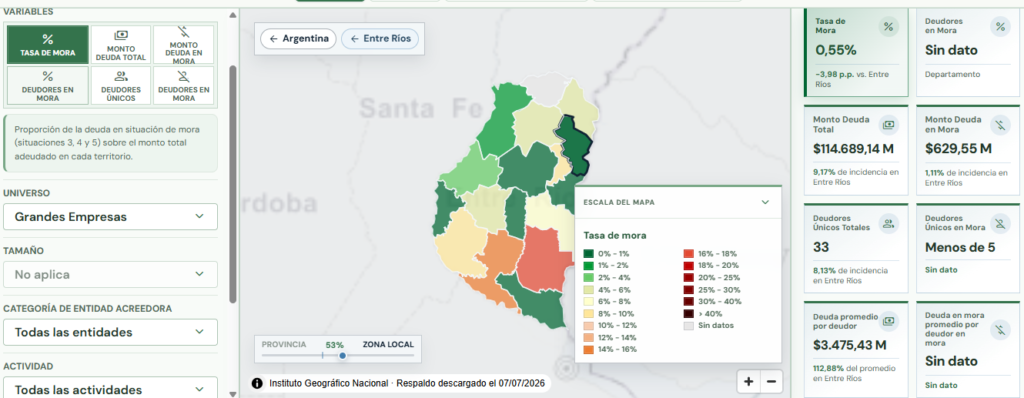
La estructura por tamaño explica gran parte del resultado (Tabla 1). Las grandes empresas tienen 33 deudores y $114.689,14 millones de deuda, 85% del total, con una mora de $629,55 millones y una tasa de 0,55%, 3,98 puntos porcentuales menos que en la provincia. Su deuda promedio es de $3.475,43 millones por empresa. La mora de este segmento descansa en menos de cinco deudores, por lo que el dato debe leerse con cautela.
Tabla 1. Endeudamiento por universo, departamento Concordia, septiembre de 2026
| Universo | Mora (monto) | vs. Entre Ríos (p.p.) | Deudores en mora | Deuda total | Deuda en mora | Deudores / en mora |
| Empresas total | 1,15% | −3,48 | 13,6% | $134.424,32 M | $1.544,23 M | 647 / 88 |
| Grandes empresas | 0,55% | −3,98 | s/d | $114.689,14 M | $629,55 M | 33 / menos de 5 |
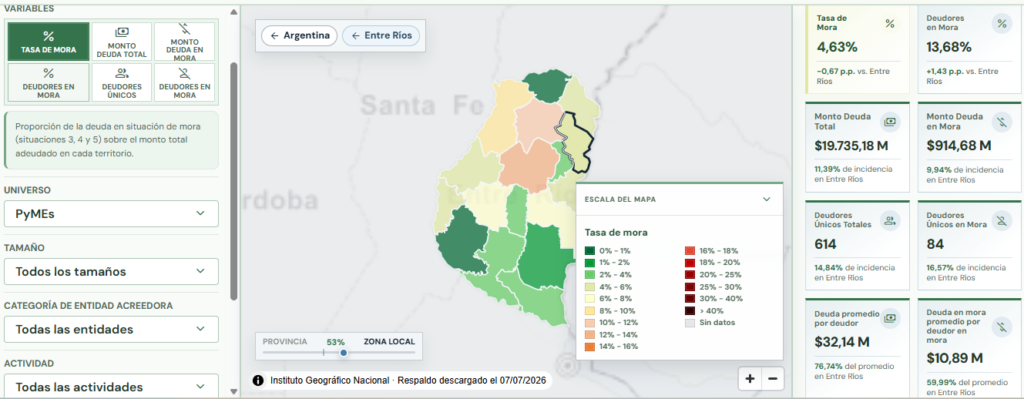
| PyMEs | 4,63% | −0,67 | 13,68% | $19.735,18 M | $914,68 M | 614 / 84 |
| Monotributistas y autónomos | 10,42% | +1,72 | 16,31% | $101.828,31 M | $10.606,92 M | 14.289 / 2.331 |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME), departamento Concordia. “vs. Entre Ríos” = diferencia en puntos porcentuales que muestra el mapa respecto de la provincia. Los monotributistas y autónomos son un universo aparte y no integran “Empresas total”. s/d = sin dato.
Las PyMEs concordienses suman 614 deudores, 84 en mora (13,68%), con $19.735,18 millones de deuda y $914,68 millones en mora. Su tasa de mora en monto es 4,63%, 0,67 puntos porcentuales por debajo de la de las PyMEs entrerrianas. Hacia adentro del grupo hay diferencias fuertes: las medianas tienen 4,12%, las pequeñas 6,88% y las micro 24,97%, un valor que se apoya en 60 deudores en mora y $26,84 millones. La cuarta entrega de la serie se dedica a esos tres tamaños.
El universo de monotributistas y autónomos es el más grande en cantidad: 14.289 deudores, 2.331 de ellos en mora (16,31%), con una deuda de $101.828,31 millones y una mora de $10.606,92 millones (10,42%, 1,72 puntos por encima de la provincia). Su deuda en mora es casi siete veces la de todas las empresas juntas. La quinta entrega los analiza en detalle.
Por tipo de entidad acreedora
La deuda empresarial de Concordia está en manos de dos acreedores (Tabla 2). La categoría banco privado concentra 62,6% de la deuda ($84.103,66 millones) y 55,8% de la mora ($861,66 millones), con una tasa de 1,02% (3,8 puntos porcentuales menos que en la provincia) y 12,29% de deudores en mora (74 de 602). Banco público reúne 33,7% de la deuda ($45.370,84 millones) y 29,9% de la mora ($462,38 millones), con la misma tasa de 1,02% y una proporción menor de deudores en mora: 7,94% (10 de 126). En banco público, la deuda promedio por deudor es de $360,09 millones y la mora promedio, de $46,24 millones; en el banco privado, de $139,71 millones y $11,64 millones.
Tabla 2. Empresas total por categoría de entidad acreedora, departamento Concordia, septiembre de 2026
| Entidad | Mora (monto) | vs. E. Ríos (p.p.) | Deudores en mora | Deuda total | Deuda en mora | Deudores / en mora |
| Banco privado | 1,02% | −3,8 | 12,29% | $84.103,66 M | $861,66 M | 602 / 74 |
| Banco público | 1,02% | −3,03 | 7,94% | $45.370,84 M | $462,38 M | 126 / 10 |
| Otros proveedores no financieros | 0,36% | −2,3 | s/d | $2.257,13 M | $8,08 M | 43 / menos de 5 |
| Cía. financiera (automotriz y leasing) | 2,13% | +1,38 | s/d | $1.479,33 M | $31,45 M | 13 / menos de 5 |
| Mutuales y cooperativas | 0,55% | −15,79 | s/d | $825,37 M | $4,57 M | menos de 5 / menos de 5 |
| Neobancos y fintech | 11,66% | +5,62 | s/d | $239,89 M | $27,97 M | 14 / menos de 5 |
| SGR y FGCP | 100% | +20,51 | s/d | $131,27 M | $131,27 M | menos de 5 / menos de 5 |
| Mercado secundario | 100% | 0 | 100% | $16,85 M | $16,85 M | 5 / 5 |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME). s/d = sin dato.
Las demás categorías tienen montos mucho menores. Las compañías financieras de automotriz y leasing registran 2,13% ($1.479,33 millones, 13 deudores) y los otros proveedores no financieros de crédito, 0,36% ($2.257,13 millones, 43 deudores). Las mutuales y cooperativas tienen 0,55% sobre $825,37 millones. Los neobancos y las fintech muestran 11,66% de mora en monto (5,62 puntos porcentuales más que en la provincia), pero sobre $239,89 millones y 14 deudores. Las sociedades de garantías recíprocas (SGR) y los Fondos de Garantía de Carácter Público (FGCP), que actúan como avalistas y gestionan el recupero tras ejecutar la garantía, y el mercado secundario, que reúne deuda ya vendida, figuran con 100%: no son comparables con la mora de un banco.
Los cruces entre acreedor y actividad muestran dónde se ubica la mora. En el banco público, el comercio llega a 4,51% de mora en monto (3,26 puntos por encima de la provincia) con $346,33 millones, 75% de la mora de ese banco. En el banco privado, el agro, la minería y el petróleo reúnen $567,74 millones en mora (66% de la mora del banco, 2,25% de tasa); la industria tiene una tasa de apenas 0,34% pero 20,55% de deudores en mora (15 de 73). En neobancos y fintech, el turismo (85,83%, sobre $13,23 millones) y el agro (23,49%, sobre $70,76 millones) tienen menos de cinco deudores en mora, y en las compañías financieras, toda la mora ($31,45 millones) está en agro, minería y petróleo. El detalle completo está en el anexo.
Por actividad
Tres actividades reúnen 94% de la deuda de las empresas (Tabla 3): la industria, con $57.115,56 millones (42%), el agro, la minería y el petróleo, con $41.102,31 millones (31%), y el comercio, con $28.793,10 millones (21%). La mora en monto, en cambio, se ubica sobre todo en el agro, la minería y el petróleo ($829,36 millones, 54% de la mora, con una tasa de 2,02%) y en el comercio ($435,58 millones, 28%, 1,51%); entre ambos suman 82%.
Tabla 3. Empresas total por actividad, departamento Concordia, septiembre de 2026
| Actividad | Mora (monto) | vs. E. Ríos (p.p.) | Deudores en mora | Deuda total | Deuda en mora | Deudores / en mora |
| Servicios | 1,89% | −0,88 | 14,98% | $4.705,56 M | $88,95 M | 207 / 31 |
| Turismo | 7,67% | −18,73 | 26,32% | $261,21 M | $20,03 M | 19 / 5 |
| Construcción | 0,06% | −3 | 9,8% | $2.446,57 M | $1,5 M | 51 / 5 |
| Comercio | 1,51% | −0,73 | 8,93% | $28.793,1 M | $435,58 M | 168 / 15 |
| Industria | 0,3% | −6,61 | 24,36% | $57.115,56 M | $168,82 M | 78 / 19 |
| Agro, minería y petróleo | 2,02% | −3,25 | 10,48% | $41.102,31 M | $829,36 M | 124 / 13 |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME). La tasa de turismo y la proporción de deudores en mora se apoyan en pocos casos (19 deudores, 5 en mora).
Las tasas en monto de Concordia están por debajo de las de Entre Ríos en las seis actividades. El turismo tiene la tasa más alta (7,67%, 18,73 puntos menos que en la provincia) y también la mayor proporción de deudores en mora (26,32%), pero sobre 19 deudores y $261,21 millones. La industria muestra el contraste más marcado: 0,3% de mora en monto frente a 24,36% de deudores en mora (19 de 78), con una deuda promedio de $732,25 millones y una mora promedio de $8,89 millones, lo que indica que las deudas grandes están al día y las que están en mora son chicas. Los servicios tienen 1,89% y 14,98% (31 de 207) y la construcción, 0,06% en monto y 9,8% de deudores en mora, con solo $1,5 millones atrasados.
Cómo leer los datos
Las cifras requieren algunos recaudos. En el departamento, muchas combinaciones tienen menos de cinco deudores, y en esos casos el sitio no desagrega, por lo que una sola deuda puede mover la tasa. Los porcentajes de SGR y FGCP y del mercado secundario no son comparables con los de un banco, y las diferencias “vs. Entre Ríos” son relativas a cada filtro: no pueden promediarse. Además, la base de Concordia no incluye a las grandes empresas por actividad ni todas las combinaciones de entidad y actividad. El informe mide la mora según las situaciones 3, 4 y 5 del BCRA, infiere el tamaño de cada empresa a partir de umbrales de deuda y es elaborado por una asociación de pequeños y medianos empresarios y un centro de estudios, a partir de datos oficiales.
Las empresas también deben leerse junto con las familias: en una nota anterior, Libre Entre Ríos mostró que en Concordia 33,37% de los deudores familiares estaba en mora y 21,58% del monto adeudado, sobre 80.627 deudores. La serie continúa con las PyMEs de Concordia (medianas, pequeñas y micro), con los monotributistas y autónomos y con un ranking de entidades acreedoras.