La mora de las familias en Concordia supera a la de Entre Ríos en ocho de diez tipos de acreedor, con financieras, cadenas y mutuales al tope
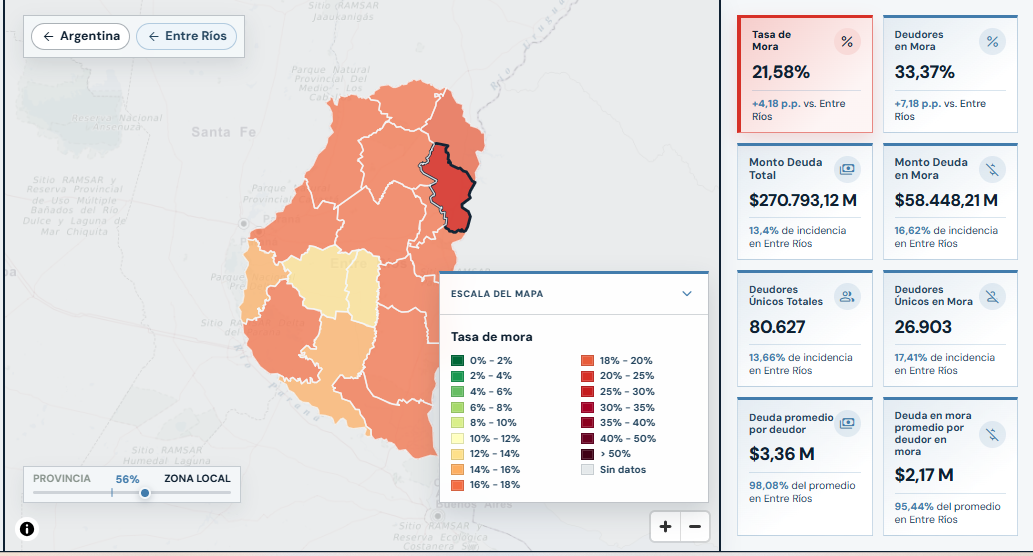
La mora de las familias en Concordia es más alta que la de Entre Ríos en ocho de los diez tipos de acreedor que releva el Mapa de la Deuda: la tasa en monto llega a 21,58% y el 33,37% de los deudores está atrasado, con cadenas de comercios, financieras de cuotas y mutuales por encima del 52% de mora en monto.
La mora de las familias en Concordia está por encima de la del promedio de Entre Ríos en casi todos los tipos de acreedor, según las capturas del Mapa de la Deuda —elaborado por el Centro de Estudios para la Ciudad (CEC) y la Friedrich-Ebert-Stiftung (FES) en Argentina, sobre la Central de Deudores del Banco Central (BCRA)— filtradas para el departamento. Es la tercera entrega de una serie de Libre Entre Ríos: la primera analizó el endeudamiento de las familias en Entre Ríos y el país, y la segunda, la mora provincial por tipo de acreedor. Las diferencias que se mencionan a continuación se miden contra el total de la provincia, tal como las presenta el Mapa.
El panorama general
En el total de acreedores, la tasa de mora en monto del departamento Concordia es de 21,58%, 4,18 puntos porcentuales por encima de la de Entre Ríos y también por encima del 19,9% que el Mapa informa para el país. El 33,37% de los deudores está en mora, 7,18 puntos más que en la provincia y por encima del 28,1% nacional. El Mapa define la mora como las deudas en situaciones 3, 4 y 5 del BCRA, es decir, con atrasos de más de 90 días.
El departamento suma una deuda total de $270.793,12 millones, de los cuales $58.448,21 millones están en mora, con 80.627 deudores únicos y 26.903 en mora. Concordia reúne el 13,66% de los deudores de la provincia y el 13,4% del monto adeudado, pero el 16,62% del monto en mora y el 17,41% de los deudores en mora. La deuda promedio por deudor es de $3,36 millones (98,08% del promedio provincial) y la deuda promedio en mora, de $2,17 millones (95,44%).
Dónde está la deuda y dónde está la mora
Como los montos por categoría suman exactamente los totales del departamento, es posible calcular el peso de cada acreedor. Según ese cálculo propio, los bancos (privados y públicos) reúnen el 66,7% del monto adeudado en Concordia y el 47,1% de la deuda en mora; en la provincia, según el cálculo del artículo anterior, eran alrededor de 69% y 49,5%. El resto de los acreedores concentra cerca del 33% de la deuda y algo más de la mitad de la mora.
| Acreedor | % del monto adeudado* | Deuda en mora ($ millones) | % de la mora del departamento* |
| Bancos privados | 50,9% | 23.607,43 | 40,4% |
| Neobancos y fintech | 15,8% | 11.419,11 | 19,5% |
| Cadenas de comercios | 4,8% | 7.250,48 | 12,4% |
| Financieras de cuotas y préstamos personales | 3,3% | 4.958,88 | 8,5% |
| Bancos públicos | 15,8% | 3.948,00 | 6,8% |
| Tarjetas de crédito no bancarias | 3,7% | 2.840,34 | 4,9% |
| Mercado secundario | 1,0% | 2.701,09 | 4,6% |
| Mutuales y cooperativas | 0,9% | 1.336,90 | 2,3% |
| Compañías financieras (automotriz y leasing) | 2,9% | 198,70 | 0,3% |
| Otros proveedores no financieros de crédito | 0,8% | 187,29 | 0,3% |
| Total | 100% | 58.448,21 | 100% |
Fuente: Mapa de la Deuda (CEC y FES), capturas para Concordia. *Cálculo propio sobre las cifras publicadas.
| Acreedor | Deudores únicos | Deuda total | Mora en monto (p.p. vs. Entre Ríos) | Deudores en mora (p.p. vs. Entre Ríos) | Ticket prom. / en mora |
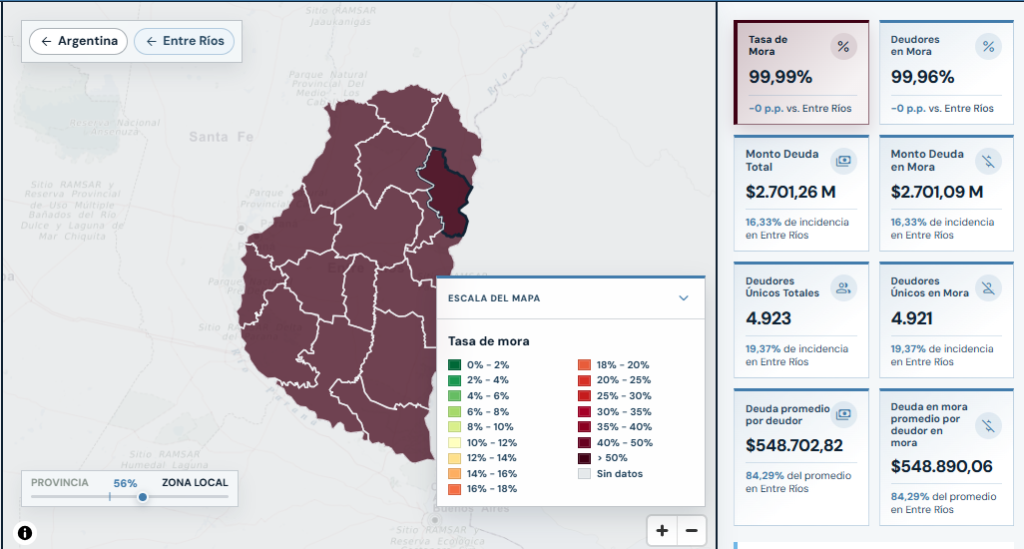
| Mercado secundario | 4.923 | $2.701,26 M | 99,99% (−0,00) | 99,96% (−0,00) | $548.703 / $548.890 |
| Cadenas de comercios | 11.036 | $12.899,3 M | 56,21% (+9,75) | 41,45% (+9,33) | $1,17 M / $1,59 M |
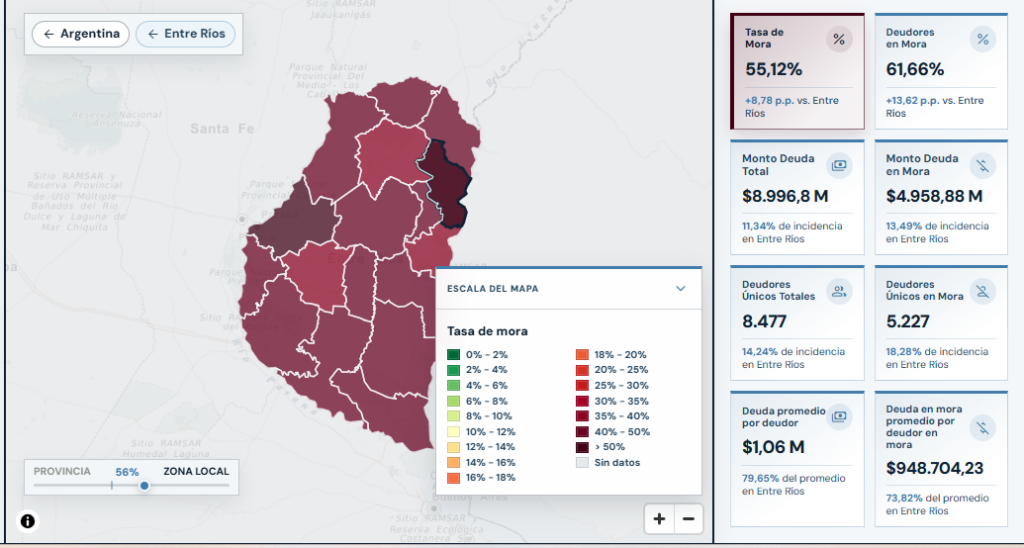
| Financieras de cuotas y préstamos personales | 8.477 | $8.996,8 M | 55,12% (+8,78) | 61,66% (+13,62) | $1,06 M / $948.704 |
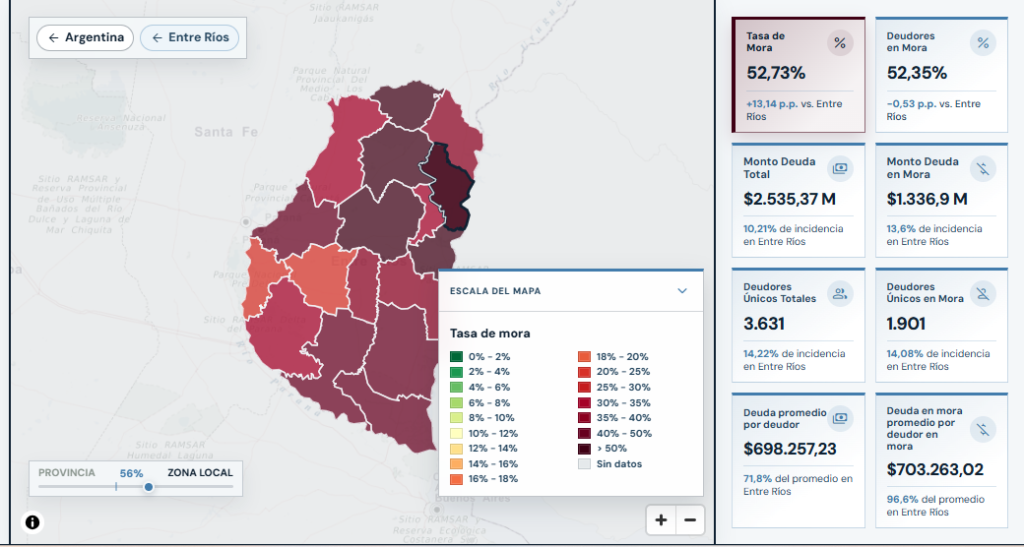
| Mutuales y cooperativas | 3.631 | $2.535,37 M | 52,73% (+13,14) | 52,35% (−0,53) | $698.257 / $703.263 |
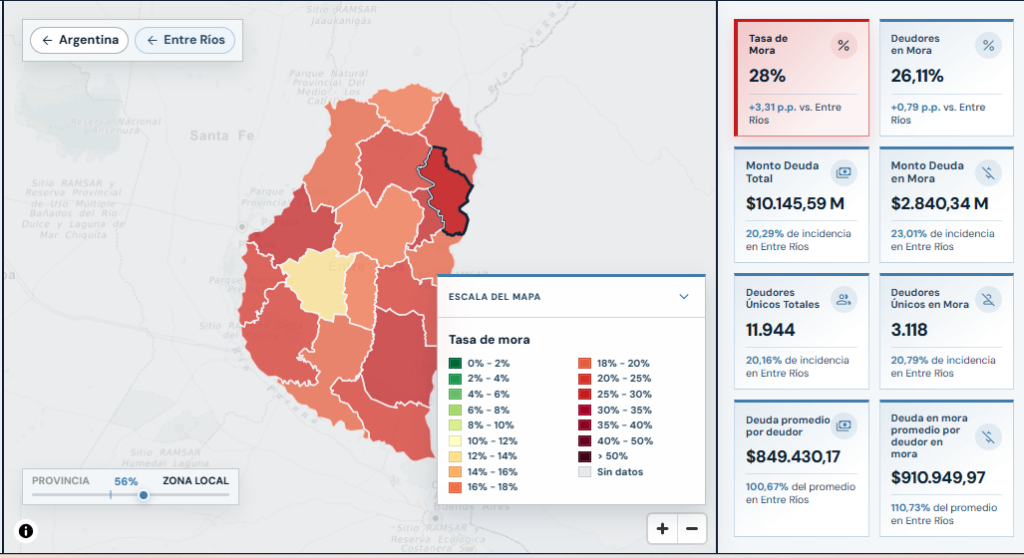
| Tarjetas de crédito no bancarias | 11.944 | $10.145,59 M | 28,00% (+3,31) | 26,11% (+0,79) | $849.430 / $910.950 |
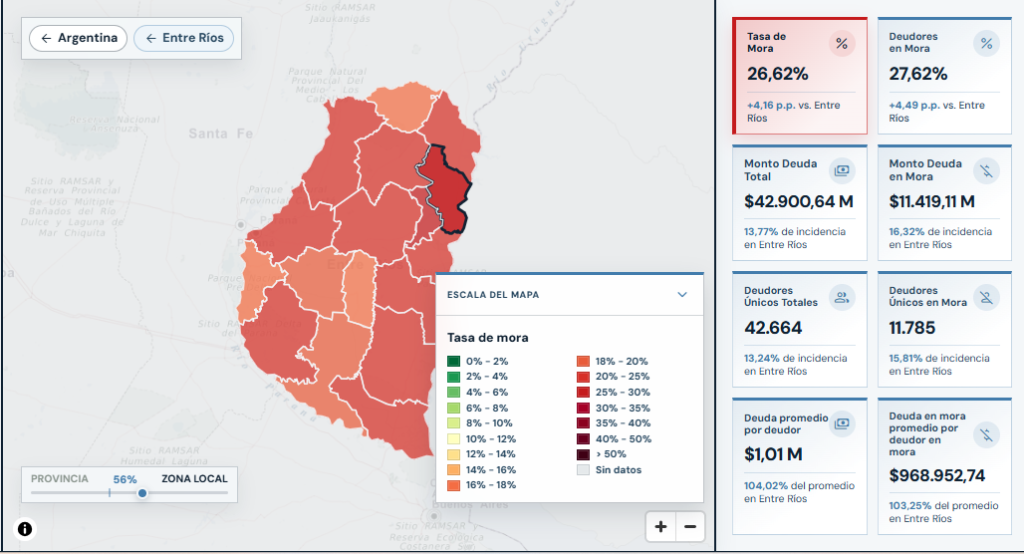
| Neobancos y fintech | 42.664 | $42.900,64 M | 26,62% (+4,16) | 27,62% (+4,49) | $1,01 M / $968.953 |
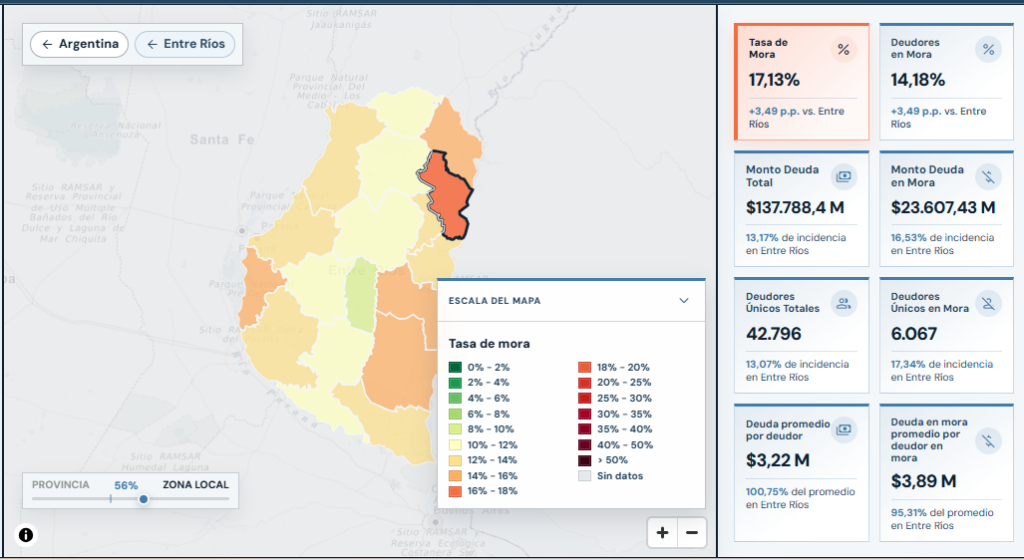
| Bancos privados | 42.796 | $137.788,4 M | 17,13% (+3,49) | 14,18% (+3,49) | $3,22 M / $3,89 M |
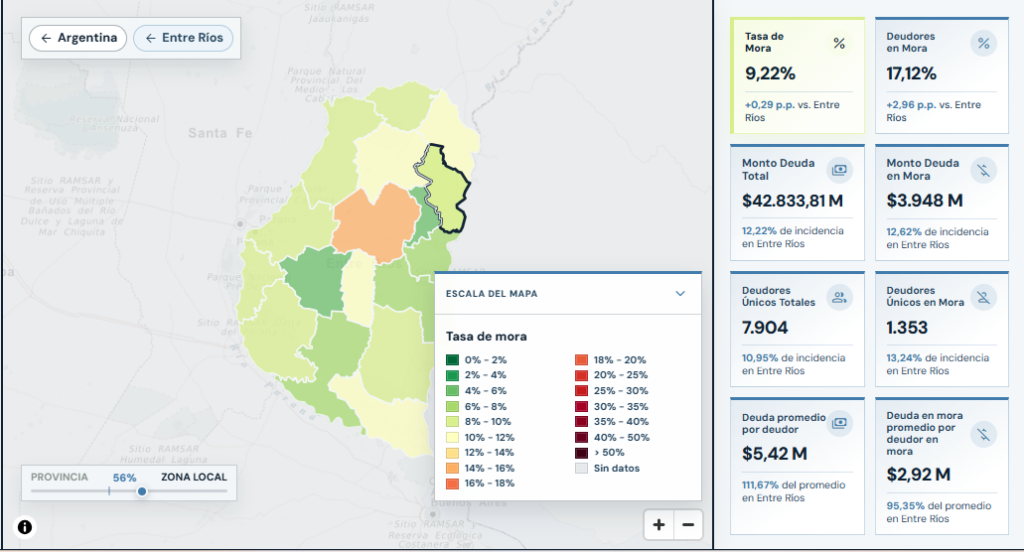
| Bancos públicos | 7.904 | $42.833,81 M | 9,22% (+0,29) | 17,12% (+2,96) | $5,42 M / $2,92 M |
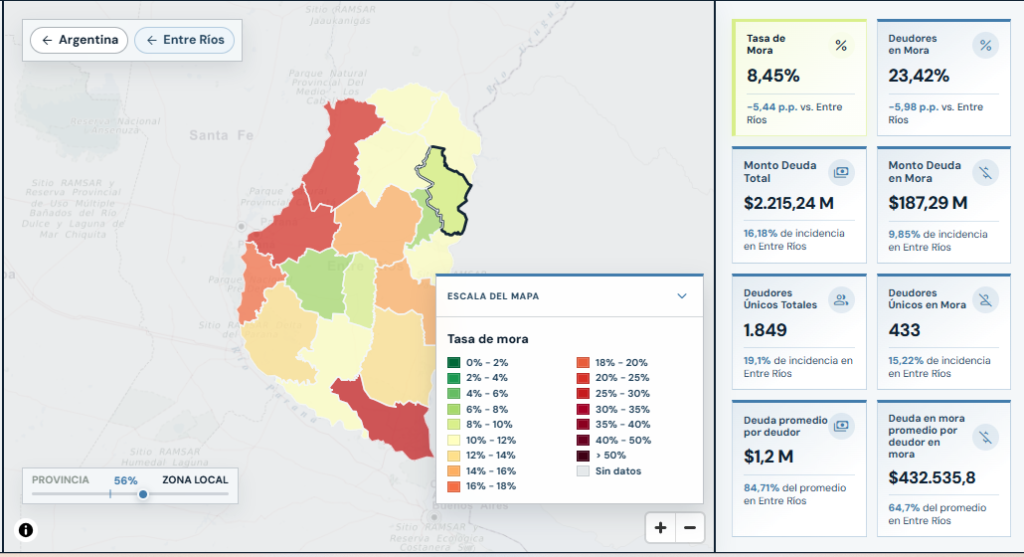
| Otros proveedores no financieros de crédito | 1.849 | $2.215,24 M | 8,45% (−5,44) | 23,42% (−5,98) | $1,2 M / $432.536 |
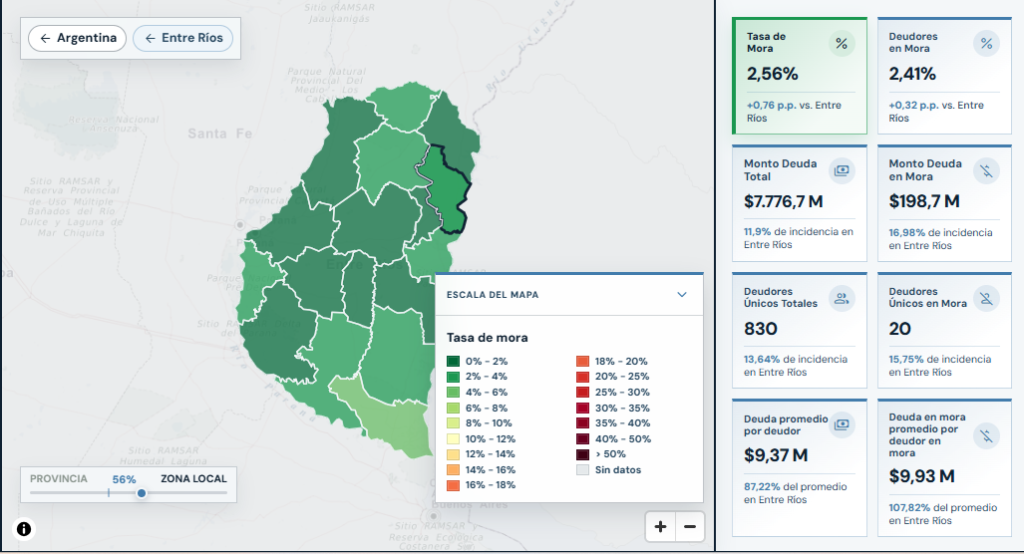
| Compañías financieras (automotriz y leasing) | 830 | $7.776,7 M | 2,56% (+0,76) | 2,41% (+0,32) | $9,37 M / $9,93 M |
| Total Concordia | 80.627 | $270.793,12 M | 21,58% (+4,18) | 33,37% (+7,18) | $3,36 M / $2,17 M |
Fuente: Mapa de la Deuda (CEC y FES), capturas para Concordia. Los deudores por categoría no son sumables: una persona puede tener deuda con varios acreedores (la suma de las diez categorías, 136.054, supera los 80.627 deudores únicos). Orden: de mayor a menor mora en monto.
En mora en monto, Concordia supera a la provincia en ocho de las diez categorías, está por debajo en una (otros proveedores no financieros) y en línea en el mercado secundario. En proporción de deudores en mora, supera a la provincia en siete categorías; las excepciones son mutuales y cooperativas (0,53 puntos menos) y otros proveedores no financieros (5,98 puntos menos).
Bancos: los mayores volúmenes, con tasas más altas que las provinciales
Los bancos privados tienen 42.796 deudores en el departamento (13,07% de los de la provincia) y una deuda de $137.788,4 millones. La tasa de mora en monto es de 17,13%, 3,49 puntos más que en Entre Ríos, y el 14,18% de los deudores está en mora (también 3,49 puntos más). La deuda promedio es de $3,22 millones y la deuda promedio en mora, de $3,89 millones. Es la categoría que más pesa en la mora de Concordia: cerca del 40,4% del total.
En los bancos públicos hay 7.904 deudores y $42.833,81 millones adeudados. La tasa de mora en monto es de 9,22%, apenas 0,29 puntos más que la provincial, pero el 17,12% de los deudores está en mora (2,96 puntos más). Es la categoría con mayor ticket de deuda del departamento entre las de gran volumen: $5,42 millones de deuda promedio (111,67% del promedio provincial) y $2,92 millones en mora.
Neobancos y tarjetas no bancarias
Los neobancos y fintech tienen en Concordia 42.664 deudores, casi tantos como los bancos privados, pero con una deuda promedio de $1,01 millones frente a $3,22 millones. La tasa de mora en monto es de 26,62% (4,16 puntos más que la provincial) y el 27,62% de los deudores está en mora (4,49 puntos más); 11.785 personas están en esa situación. La deuda promedio en mora es de $968.953, el 103,25% del valor provincial. Según el cálculo propio, explican cerca del 19,5% de la mora del departamento.
En las tarjetas de crédito no bancarias, Concordia pesa más que en el total provincial (13,66% de los deudores): reúne el 20,16% de los deudores de la provincia en este canal y el 20,29% del monto, y el 23,01% del monto en mora. Hay 11.944 deudores y $10.145,59 millones adeudados. La tasa de mora en monto es de 28% (3,31 puntos más que la provincial) y el 26,11% de los deudores está en mora (0,79 puntos más). La deuda promedio en mora es de $910.950, el 110,73% de la provincial.
Cadenas de comercios y financieras de cuotas
Las cadenas de comercios tienen 11.036 deudores en Concordia, el 17,33% de los de la provincia en este canal, y $12.899,3 millones adeudados (20,52% del monto provincial). La tasa de mora en monto es de 56,21%, 9,75 puntos por encima de la de Entre Ríos, y el 41,45% de los deudores está en mora (9,33 puntos más). El departamento reúne el 24,83% del monto en mora provincial y el 22,36% de los deudores en mora de esta categoría. La deuda promedio es de $1,17 millones y la deuda promedio en mora, de $1,59 millones, el 118,43% y el 111,03% de los valores provinciales.
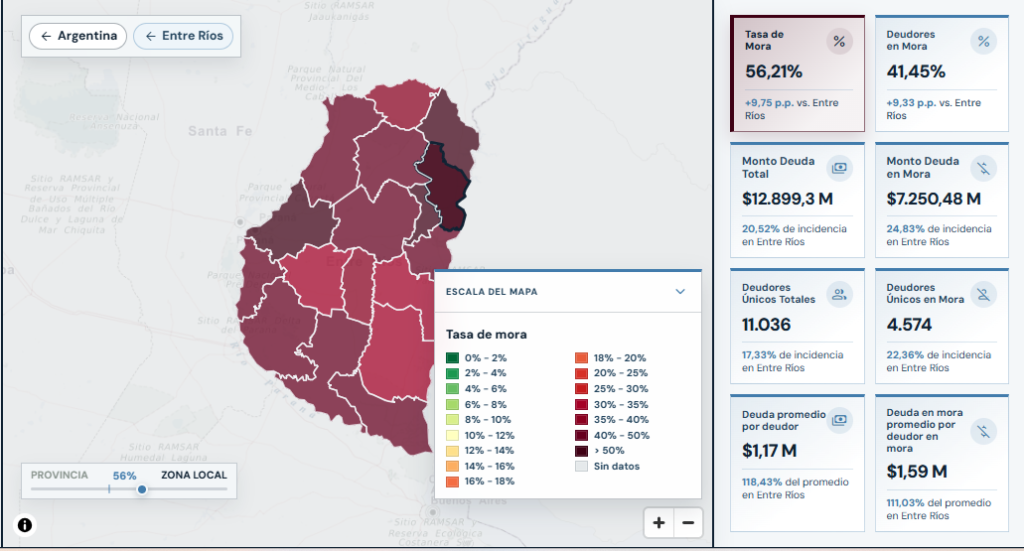
En las financieras de cuotas y préstamos personales hay 8.477 deudores y $8.996,8 millones adeudados. La tasa de mora en monto es de 55,12% (8,78 puntos más que la provincial) y el 61,66% de los deudores —5.227 personas— está en mora, 13,62 puntos más que en Entre Ríos: es la proporción más alta de deudores en mora del departamento, sin contar el mercado secundario. Los tickets son más bajos que los provinciales: $1,06 millones de deuda promedio (79,65%) y $948.704 en mora (73,82%).
Mutuales y cooperativas
Concordia tiene 3.631 deudores con mutuales y cooperativas (14,22% de los de la provincia en este canal) y $2.535,37 millones adeudados. La tasa de mora en monto es de 52,73%, 13,14 puntos más que la provincial, que a su vez, según el artículo anterior, era la única que superaba el promedio nacional. En personas, en cambio, la proporción de deudores en mora (52,35%) es levemente menor que la provincial (0,53 puntos): 1.901 personas están en mora. La deuda promedio es de $698.257 y la deuda promedio en mora, de $703.263 (96,6% de la provincial). Las capturas no indican qué entidades concentran esa mora.
Automotrices, otros proveedores y mercado secundario
Las compañías financieras automotrices y de leasing tienen 830 deudores y $7.776,7 millones adeudados, con una tasa de mora en monto de 2,56% y solo 20 deudores en mora (2,41%). Los números son pequeños, por lo que conviene leer los porcentajes con cautela; el ticket de deuda es de $9,37 millones y el de mora, de $9,93 millones.
Entre los otros proveedores no financieros de crédito hay 1.849 deudores y $2.215,24 millones adeudados. La tasa de mora en monto es de 8,45%, 5,44 puntos menos que la provincial, y el 23,42% de los deudores está en mora (5,98 menos). Es la única categoría, junto con el mercado secundario, en la que Concordia no supera a Entre Ríos en mora en monto. La deuda promedio en mora, de $432.536, es el 64,7% de la provincial.
El mercado secundario, integrado por fideicomisos y empresas que compran carteras de deudores morosos para gestionar su cobro, reúne 4.923 deudores en Concordia, el 19,37% de los de la provincia en este canal, y $2.701,26 millones, el 16,33% del monto provincial. Según el cálculo propio, explica cerca del 4,6% de la mora del departamento. La deuda promedio es de $548.703.
Lo que los datos no dicen
Las capturas describen cuánto y con quién se debe, pero no por qué. No hay datos sobre ingresos, empleo ni destino del crédito, no se identifican las entidades concretas que concentran la mora de cada categoría y el Mapa no desagrega la información dentro del departamento. Los porcentajes de peso calculados en esta nota son propios y se apoyan en que los montos publicados suman los totales. Además, las comparaciones con “Entre Ríos” que muestra el Mapa se hacen contra el promedio provincial, que incluye al propio Concordia.
El panorama que surge de las capturas admite dos lecturas: Concordia tiene más mora que la provincia en casi todos los canales, sobre todo en comercio, financieras y mutuales, pero buena parte de la deuda y de la mora sigue concentrada en los bancos. Para entender las causas habría que contrastar estos números con fuentes locales.
Peso de Concordia dentro de Entre Ríos, por acreedor:
| Acreedor | % de los deudores de Entre Ríos | % del monto adeudado | % del monto en mora | % de los deudores en mora |
| Mercado secundario | 19,37% | 16,33% | 16,33% | 19,37% |
| Cadenas de comercios | 17,33% | 20,52% | 24,83% | 22,36% |
| Financieras de cuotas y préstamos personales | 14,24% | 11,34% | 13,49% | 18,28% |
| Mutuales y cooperativas | 14,22% | 10,21% | 13,60% | 14,08% |
| Tarjetas de crédito no bancarias | 20,16% | 20,29% | 23,01% | 20,79% |
| Neobancos y fintech | 13,24% | 13,77% | 16,32% | 15,81% |
| Bancos privados | 13,07% | 13,17% | 16,53% | 17,34% |
| Bancos públicos | 10,95% | 12,22% | 12,62% | 13,24% |
| Otros proveedores no financieros de crédito | 19,10% | 16,18% | 9,85% | 15,22% |
| Compañías financieras (automotriz y leasing) | 13,64% | 11,90% | 16,98% | 15,75% |
| Total Concordia | 13,66% | 13,40% | 16,62% | 17,41% |
Fuente: Mapa de la Deuda (CEC y FES), capturas para Concordia (indicador “incidencia en Entre Ríos”).