Nuevo Banco de Entre Ríos y Sistema de Crédito de Entre Ríos: su lugar en el ranking de entidades con deuda de empresas
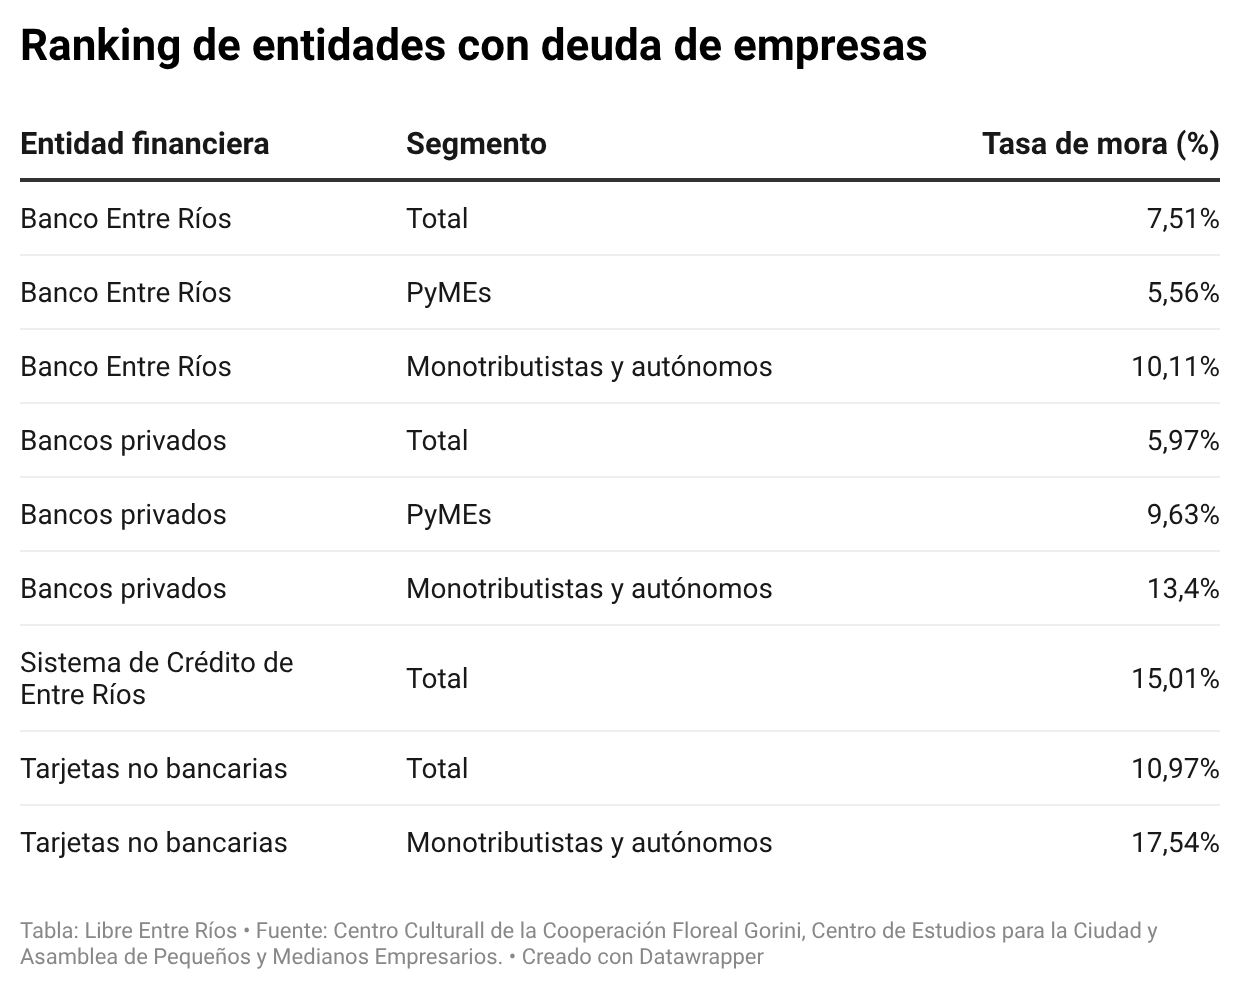
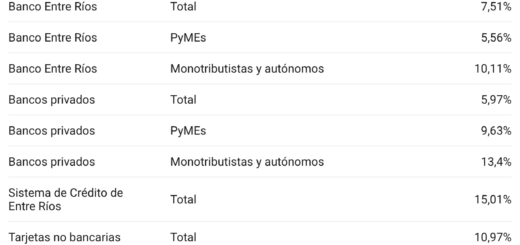
El ranking de entidades con deuda de empresas ubica al Nuevo Banco de Entre Ríos en el puesto 22 de 182 por monto adeudado y con 7,51% de mora, por encima de los bancos privados (5,97%); el Sistema de Crédito de Entre Ríos figura 14.º entre 22 tarjetas no bancarias, con 15,01% de mora y menos mora que 17 de ellas.
El ranking de entidades con deuda de empresas del Mapa de la Deuda – Empresas permite comparar, a nivel nacional, a quienes prestan: bancos privados y públicos, compañías financieras, neobancos y fintech, tarjetas no bancarias, mutuales, cadenas de comercios y otros. Lo elaboran el Centro de Estudios para la Ciudad (CEC), la Asamblea de Pequeños y Medianos Empresarios (APYME) y el Centro Cultural de la Cooperación (CCC) Floreal Gorini con datos de la Central de Deudores del Banco Central de la República Argentina (BCRA), a septiembre de 2026. Es la sexta y última nota de una serie que recorrió el país, Entre Ríos, Concordia, las PyMEs y los monotributistas y autónomos.
El ranking es nacional: no distingue provincias ni departamentos, de modo que no permite saber cuánto de la deuda de cada entidad corresponde a Concordia. Muestra solo entidades financieras con al menos 500 deudores únicos dentro de cada universo, mide la mora en las situaciones 3, 4 y 5 del BCRA y excluye las deudas entre entidades financieras. Hay cuatro universos: el total de la base, las grandes empresas, las PyMEs y los monotributistas y autónomos.
El ranking en números
En el total de la base figuran 182 entidades con $119,62 B de deuda y $7,64 B en mora (6,39%). Entre las grandes empresas hay 22 entidades ($69,69 B, 3,62%); entre las PyMEs, 37 ($7,61 B, 7,8%); y entre los monotributistas y autónomos, 177 ($37,78 B, 11,3%) (Tabla 1). Las tasas del ranking son algo menores que las del mapa (3,85% en grandes, 8,21% en PyMEs y 11,62% en monotributistas y autónomos), probablemente porque el ranking deja afuera a las entidades con menos de 500 deudores y a las sociedades de Garantía Recíproca ( SGR) ya los Fondos de Garantía de Carácter Público (FGCP).
Tabla 1. El ranking nacional por universo, septiembre de 2026
| Universo | Entidades | Deuda total | Deuda en mora | Tasa de mora |
| Total de la base | 182 | $119,62 B | $7,64 B | 6,39% |
| Grandes empresas | 22 | $69,69 B | $2,52 B | 3,62% |
| PyMEs | 37 | $7,61 B | $592,97 mil M | 7,80% |
| Monotributistas y autónomos | 177 | $37,78 B | $4,27 B | 11,30% |
Fuente: Ranking de entidades del Mapa de la Deuda – Empresas (CCC, CEC y APYME). La tasa es la mora sobre el monto adeudado de las entidades listadas. B = billones; mil M = miles de millones.
Por categoría de entidad
Los bancos concentran casi toda la deuda: en el total de la base, los 30 bancos privados reúnen 60,38% y los 14 públicos, 33,25%, con tasas parecidas (5,97% y 6,24%). Las diferencias están en las categorías chicas: los 35 neobancos y fintech tienen 2,51% de la deuda pero 6,58% de la mora (16,76%); las 22 tarjetas no bancarias, 10,97%; los 13 otros proveedores no financieros, 14,67%; y las 16 financieras de cuotas y préstamos personales y las 11 cadenas de comercios superan el 42% de mora, sobre montos muy chicos (Tabla 2).
Tabla 2. Total de la base por categoría de entidad, septiembre de 2026
| Categoría | Entidades | Deuda | % de la deuda | Mora | % de la mora | Tasa |
| Banco privado | 30 | $72,23 B | 60,38% | $4,31 B | 56,40% | 5,97% |
| Banco público | 14 | $39,78 B | 33,25% | $2,48 B | 32,48% | 6,24% |
| Compañía financiera | 10 | $3,16 B | 2,64% | $121,43 mil M | 1,59% | 3,84% |
| Neobancos y fintech | 35 | $3,00 B | 2,51% | $503,16 mil M | 6,58% | 16,76% |
| Tarjeta de crédito no bancaria | 22 | $960,18 mil M | 0,80% | $105,37 mil M | 1,38% | 10,97% |
| Mutuales y cooperativas | 30 | $220,88 mil M | 0,18% | $16,39 mil M | 0,21% | 7,42% |
| Financieras de cuotas y préstamos | 16 | $133,03 mil M | 0,11% | $56,20 mil M | 0,74% | 42,25% |
| Cadenas de comercios | 11 | $84,81 mil M | 0,07% | $37,60 mil M | 0,49% | 44,34% |
| Otros proveedores no financieros | 13 | $53,38 mil M | 0,04% | $7,83 mil M | 0,10% | 14,67% |
| Mercado secundario | 1 | $1,48 mil M | 0,00% | $1,48 mil M | 0,02% | 100,00% |
| Total del ranking | 182 | $119,62 B | 100% | $7,64 B | 100% | 6,39% |
Fuente: Ranking de entidades (CCC, CEC y APYME), elaboración propia con las entidades listadas.
Cada universo cuenta una historia distinta (Tabla 3). Entre las grandes empresas, los bancos públicos tienen más mora que los privados (5,23% frente a 2,82%) y concentran 32% de la deuda pero 46% de la mora; el Banco de la Nación tiene $13,68 B y 5,35%, y el Galicia, $12,21 B y 3,31%; los valores más bajos son los de Patagonia (0,45%) e ICBC (0,99%). Entre las PyMEs, ocurre lo contrario: los 17 bancos privados reúnen 63% de la deuda y 77% de la mora (9,63%), contra 4,28% de los públicos; el Galicia tiene 12,93% sobre $1,0 B y 123.413 deudores, Macro 11,39%, BBVA 10,81% y Santander 7,66%, y las tasas más altas son las de Banco Hipotecario (22,78%), MercadoLibre (22,36%) y Supervielle (17,02%).
Tabla 3. Tasa de mora por categoría y universo
| Categoría | Total de la base | Grandes empresas | PyMEs | Monotributistas y autónomos |
| Banco privado | 5,97% | 2,82% | 9,63% | 13,40% |
| Banco público | 6,24% | 5,23% | 4,28% | 7,67% |
| Compañía financiera | 3,84% | 8,59% | 3,36% | 4,41% |
| Neobancos y fintech | 16,76% | 21,46% | 21,24% | 16,67% |
| Tarjeta de crédito no bancaria | 10,97% | 3,34% | 2,54% | 17,54% |
| Mutuales y cooperativas | 7,42% | — | — | 7,78% |
| Financieras de cuotas y préstamos | 42,25% | — | — | 43,73% |
| Cadenas de comercios | 44,34% | — | — | 44,86% |
| Otros proveedores no financieros | 14,67% | — | — | 14,67% |
| Mercado secundario | 100,00% | — | — | 100,00% |
Fuente: Ranking de entidades (CCC, CEC y APYME). “—” = la categoría no tiene entidades con 500 deudores en ese universo.
Entre los monotributistas y autónomos, los 28 bancos privados concentran 48% de la deuda y 57% de la mora (13,40%) y los 13 públicos, 38% y 26% (7,67%). El Galicia tiene 17,23% sobre $4,53 B, Santander 14,15%, BBVA 12,03% y el Banco de la Provincia de Buenos Aires, 11,95%, mientras que el Banco de la Nación tiene 6,20% sobre $9,13 B. Los neobancos y fintech suman 35 entidades y 10,7% de la mora de este universo (16,67%); las tarjetas no bancarias, 17,54%; y las financieras de cuotas y las cadenas de comercios, alrededor de 44%. Las entidades con mayor tasa y al menos 1.000 deudores son prestadores no bancarios de monto chico, como Axxia Lending (100%), Finet (98%), Oneri Bilancio (97%) y Compañía Financiera Argentina (95,56%).
Banco Entre Ríos
El Banco Entre Ríos S.A. figura en tres de los cuatro universos, siempre como banco privado (Tabla 4). En el total de la base ocupa el puesto 22 de 182 por monto ($527,40 mil M) y el 14 entre los 30 bancos privados, con 34.602 deudores (1.893 en mora, 5,47%) y una tasa de mora de 7,51%. Esa tasa supera la de los bancos privados en conjunto (5,97%) y la mediana de la categoría (6,03%): es la 9.ª más alta entre los 30 bancos privados y la 17.ª entre los 44 bancos privados y públicos. Representa 0,73% de la deuda y 0,92% de la mora de los bancos privados.
Tabla 4. Banco Entre Ríos S.A. en el ranking nacional, septiembre de 2026
| Universo | Deuda total | Deuda en mora | Mora | Deudores / en mora | Puesto por monto | Puesto entre bancos privados | Mora de los bancos privados |
| Total de la base | $527,40 mil M | $39,60 mil M | 7,51% | 34.602 / 1.893 | 22 de 182 | 14 de 30 | 5,97% |
| Grandes empresas | no figura | no figura | no figura | menos de 500 | — | — | 2,82% |
| PyMEs | $23,03 mil M | $1,28 mil M | 5,56% | 947 / 59 | 25 de 37 | 11 de 17 | 9,63% |
| Monotributistas y autónomos | $177,10 mil M | $17,90 mil M | 10,11% | 33.312 / 1.810 | 25 de 177 | 12 de 28 | 13,40% |
Fuente: Ranking de entidades (CCC, CEC y APYME). Los puestos están calculados por monto adeudado dentro de cada universo y categoría. Las tasas de “bancos privados” son las del conjunto de la categoría en cada universo.
Entre las PyMEs, el banco tiene $23,03 mil M de deuda y $1,28 mil M en mora (5,56%), con 947 deudores (59 en mora, 6,23%) y un ticket promedio de $24,32 millones. Esa tasa está por debajo de la de los bancos privados (9,63%) y de la mediana de la categoría (7,20%): es la 11.ª de 17. Entre los monotributistas y autónomos, tiene 33.312 deudores (1.810 en mora, 5,43%), $177,10 mil M de deuda y una tasa de 10,11%, inferior a la de los bancos privados (13,40%) y a la mediana (11,04%); es la 17.ª más alta de 28 y su ticket promedio es de $5,32 millones.
El banco no figura en el universo de grandes empresas, porque el ranking solo muestra entidades con al menos 500 deudores en cada universo. Por diferencia entre el total y los otros dos universos, sus grandes empresas serían unas 343, con unos $327,27 mil M de deuda (62% del total del banco) y unos $20,42 mil M en mora (6,24%, más del doble de la de los bancos privados entre las grandes, 2,82%). Es una estimación propia, que supone que el total es la suma de los tres universos. Según esa cuenta, 52% de la mora del banco vendría de las grandes, 45% de los monotributistas y autónomos y 3% de las PyMEs. Por eso su mora total (7,51%) es más alta que la de la categoría aunque en PyMEs y monotributistas esté por debajo.
Frente a otros bancos regionales y provinciales, el Banco Entre Ríos tiene más deuda que el Banco de Corrientes ($334,51 mil M) o el Nuevo Banco del Chaco ($300,82 mil M), pero con menos de la mitad de su mora (7,51% frente a 16,82% y 17,80%); y está por encima del Nuevo Banco de Santa Fe (5,49%) y en un nivel parecido al del Banco de la Provincia de Córdoba (7,67%) y al del Banco de la Provincia de Buenos Aires (6,83%) (Tabla 5).
Tabla 5.Banco Entre Ríos y otros bancos regionales, mora por universo
| Banco | Total: deuda | Total: mora | PyMEs: mora | Monot. y aut.: mora |
| Banco Entre Ríos | $527,40 mil M | 7,51% | 5,56% | 10,11% |
| Nuevo Banco de Santa Fe | $1,45 B | 5,49% | 3,20% | 7,65% |
| Banco de la Provincia de Córdoba | $1,80 B | 7,67% | 5,62% | 8,07% |
| Banco de la Provincia de Buenos Aires | $8,38 B | 6,83% | 4,27% | 11,95% |
| Banco de la Nación Argentina | $24,26 B | 5,56% | 3,62% | 6,20% |
| Banco de Corrientes | $334,51 mil M | 16,82% | 11,96% | 18,10% |
| Nuevo Banco del Chaco | $300,82 mil M | 17,80% | 9,33%* | 21,03% |
Fuente: Ranking de entidades (CCC, CEC y APYME). * 502 deudores PyMEs, apenas por encima del mínimo de 500.
Sistema de Crédito de Entre Ríos
El Sistema de Crédito de Entre Ríos S.A. (SIDECREER) figura en dos universos, el total de la base y los monotributistas y autónomos, con los mismos valores: es una tarjeta de crédito no bancaria y no tiene 500 deudores entre las grandes empresas ni entre las PyMEs. Registra $1,69 mil M de deuda y $254,38 millones en mora (15,01%), con 1.282 deudores, 169 de ellos en mora (13,18%), un ticket promedio de $1,32 millones y uno de mora de $1,51 millones. Es la 14.ª de las 22 tarjetas no bancarias por monto y la 21.ª por deudores, y representa 0,18% de la deuda de la categoría.
Su mora de 15,01% está por debajo de la de la categoría entre los monotributistas y autónomos (17,54%) y por encima de la del total de la base (10,97%), que está muy influida por American Express (3,78% sobre $408,52 mil M) e YPF (1,93%). Entre las 22 tarjetas, solo cuatro tienen menos mora que el Sistema de Crédito de Entre Ríos (YPF, American Express, Coto y Nueva Card) y 17 tienen más, con casos como Carrefour (43,26%), Valle Fértil (46,82%) y Cartasur (57,80%); la mediana de la categoría es 24,88%. Además, 98,83% de sus deudores también tiene deuda en otras entidades, un nivel alto aun para la categoría (82% a 95% en las principales emisoras).
Tabla 6. Sistema de Crédito de Entre Ríos S.A. en el ranking nacional, septiembre de 2026
| Universo | Deuda total | Deuda en mora | Mora | Deudores / en mora | Puesto por monto | Puesto en tarjetas no bancarias |
| Total de la base | $1,69 mil M | $254,38 M | 15,01% | 1.282 / 169 | 120 de 182 | 14 de 22 |
| Monotributistas y autónomos | $1,69 mil M | $254,38 M | 15,01% | 1.282 / 169 | 115 de 177 | 14 de 22 |
| Grandes empresas y PyMEs | no figura | no figura | no figura | menos de 500 | — | — |
Fuente: Ranking de entidades (CCC, CEC y APYME). Los puestos están calculados por monto adeudado.
Cómo leer los datos
El ranking muestra solo entidades con al menos 500 deudores únicos en cada universo, por lo que deja afuera a las más chicas (y a las SGR y FGCP). Las sumas por categoría son las de las entidades listadas, no del sistema completo, y los deudores no pueden sumarse entre entidades porque una misma persona puede deber en varias. La tasa de mora es la mora sobre el monto adeudado, así que las entidades con montos pequeños pueden mostrar tasas extremas. Los puestos de este artículo se calcularon por monto adeudado porque el orden de las tablas del archivo en varios universos no sigue el monto. Los resultados de “Grandes empresas” del Banco Entre Ríos son una estimación. El informe es elaborado por una asociación de pequeños y medianos empresarios y un centro de estudios, a partir de datos oficiales.
Con esta nota se cierra la serie sobre el endeudamiento de las empresas. Los datos del Banco Entre Ríos y del Sistema de Crédito de Entre Ríos son nacionales: el ranking no permite saber cuánto de esa cartera corresponde a Concordia o a la provincia.