Micro en rojo, medianas con pocos casos: así está el endeudamiento de las PyMEs en Concordia
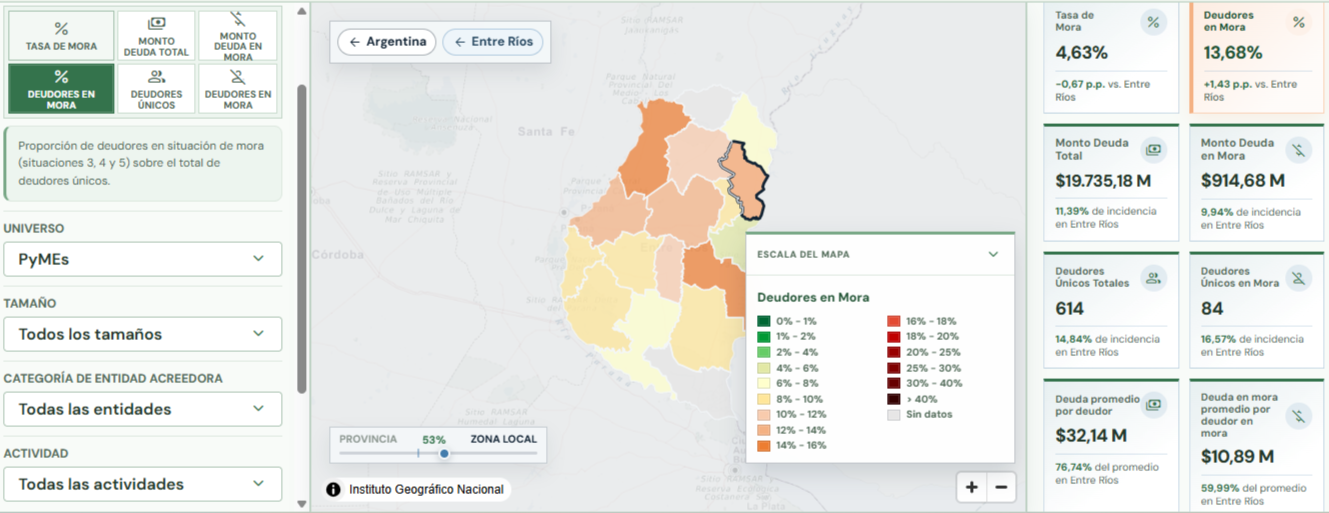
El endeudamiento de las PyMEs en Concordia suma 614 deudores y $19.735 millones de deuda, con una mora en monto de 4,63%; detrás del promedio hay tres realidades: 24,97% en las micro, 6,88% en las pequeñas y 4,12% en las medianas, cuya mora depende de solo siete deudores.
El endeudamiento de las PyMEs en Concordia muestra que el tamaño de la empresa cambia por completo la lectura de la mora: las microempresas concentran los deudores atrasados, pero las medianas concentran el dinero. Surge del informe interactivo de septiembre de 2026 del Mapa de la Deuda – Empresas, elaborado por el Centro de Estudios para la Ciudad (CEC), la Asamblea de Pequeños y Medianos Empresarios (APYME) y el Centro Cultural de la Cooperación Floreal Gorini, con datos de la Central de Deudores del Banco Central de la República Argentina (BCRA). Es la cuarta nota de una serie que ya repasó el país, Entre Ríos y el total de empresas de Concordia.
Las PyMEs del departamento
En septiembre de 2026, las PyMEs de Concordia registraban 614 deudores únicos, 84 de ellos en mora (13,68%, 1,43 puntos porcentuales por encima de las PyMEs entrerrianas). La deuda total era de $19.735,18 millones y la deuda en mora, de $914,68 millones, con una tasa de mora en monto de 4,63%, 0,67 puntos porcentuales por debajo de la de las PyMEs de la provincia (5,31%). Las PyMEs de Concordia reúnen 14,84% de los deudores PyME de Entre Ríos, 11,39% de su deuda y 9,94% de su mora. El ticket promedio de deuda por empresa es de $32,14 millones y el de deuda en mora, de $10,89 millones.
El informe divide a las PyMEs en tres tamaños según su nivel de deuda (Tabla 1). La distribución es muy desigual: las medianas tienen 85% de la deuda y 76% de la mora en monto, con solo 7 deudores en mora; las micro tienen 0,5% de la deuda, pero 50% de los deudores y 71% de los deudores en mora (60 de 84).
Tabla 1. PyMEs de Concordia por tamaño, septiembre de 2026
| Tamaño | Mora (monto) | vs. E. Ríos (p.p.) | Deudores en mora | Deuda total | Deuda en mora | Deudores / en mora |
| Medianas | 4,12% | −0,92 | 6,36% | $16.787,32 M | $692,42 M | 110 / 7 |
| Pequeñas | 6,88% | +0,01 | 8,59% | $2.840,34 M | $195,42 M | 198 / 17 |
| Micro | 24,97% | +5,9 | 19,61% | $107,52 M | $26,84 M | 306 / 60 |
| Total PyMEs | 4,63% | −0,67 | 13,68% | $19.735,18 M | $914,68 M | 614 / 84 |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME), departamento Concordia. “vs. E. Ríos” = diferencia en puntos porcentuales que muestra el mapa respecto de las PyMEs del mismo tamaño en la provincia.
Medianas: pocos deudores, montos grandes
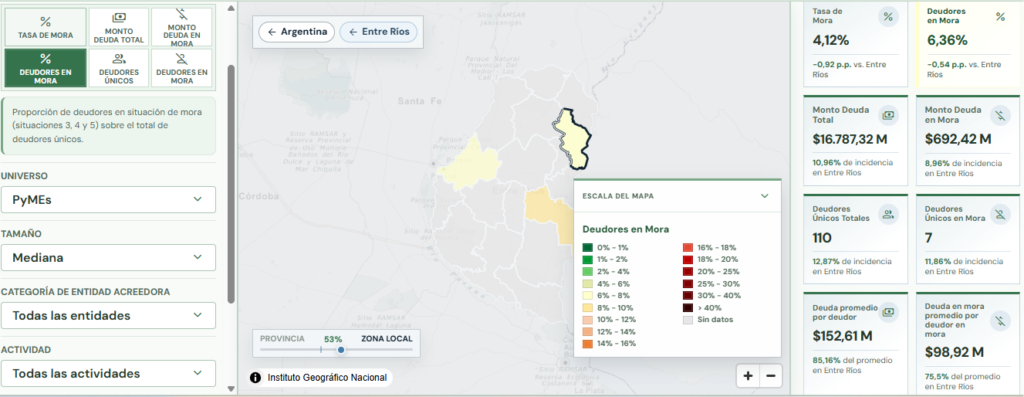
Las PyMEs medianas son 110 deudores con $16.787,32 millones de deuda (ticket promedio de $152,61 millones) y $692,42 millones en mora (ticket de $98,92 millones). Su tasa de mora en monto es 4,12%, 0,92 puntos porcentuales menos que las medianas de la provincia, y la proporción de deudores en mora es de 6,36% (7 de 110), frente a 6,9% en Entre Ríos. Esa mora descansa en muy pocos casos: la banca pública registra $380,91 millones en mora (55% del total mediano, con menos de cinco deudores en mora) y la banca privada, $311,51 millones (45%, con 5 deudores en mora).
Por actividad, el comercio concentra 58% de la mora mediana ($400,5 millones, con una tasa de 6,81%) y el agro, la minería y el petróleo, 22% ($150,63 millones, 4,16%); la industria tiene 2,79% y los servicios, 1,76%, mientras que la construcción y el turismo no registran mora. El caso más pesado es el del comercio con deuda en la banca pública: 22,67% de mora en monto ($345,39 millones), 15,41 puntos porcentuales por encima de la provincia, con menos de cinco deudores en mora. En la banca privada, el agro de las medianas llega a 10,41% ($150,41 millones).
Pequeñas: turismo e industria, por encima de la provincia
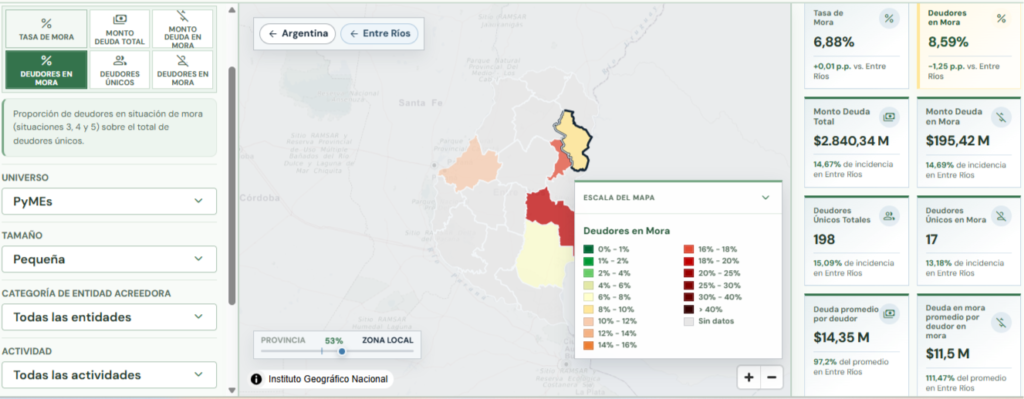
Las pequeñas suman 198 deudores, 17 en mora (8,59%), con $2.840,34 millones de deuda y $195,42 millones en mora. Su tasa en monto es 6,88%, prácticamente igual a la de las pequeñas entrerrianas (6,87%). Dentro del grupo, el turismo tiene 18,68% (11,08 puntos porcentuales por encima de la provincia) sobre $100,92 millones y 9 deudores, y la industria 17,7% (8,44 puntos más), con $76,59 millones en mora y 5 deudores en mora sobre 30 (16,67%). El agro tiene 8,28% (2,62 puntos más) y el comercio y los servicios, 2,51% y 4,63%; la construcción no registra mora.
Entre los acreedores, la banca privada reúne $2.205,16 millones de deuda y $114,49 millones en mora (5,19% en monto y 6,59% de deudores en mora, 12 de 182), con la industria en 15,13% ($59,37 millones). La banca pública tiene 9,43% (7,44 puntos más que en la provincia) sobre $489,36 millones, con el agro en 20,22% ($46,05 millones). En neobancos y fintech, la mora llega a 59,52%, pero es una deuda de $19,08 millones y 7 deudores, y casi toda corresponde al turismo ($11,35 millones, menos de cinco deudores). Las SGR y FGCP, las mutuales y el mercado secundario aparecen con 100%: son $2,1 millones, $4,57 millones y $14,48 millones, respectivamente.
Micro: casi la mitad de los deudores, muy poco monto
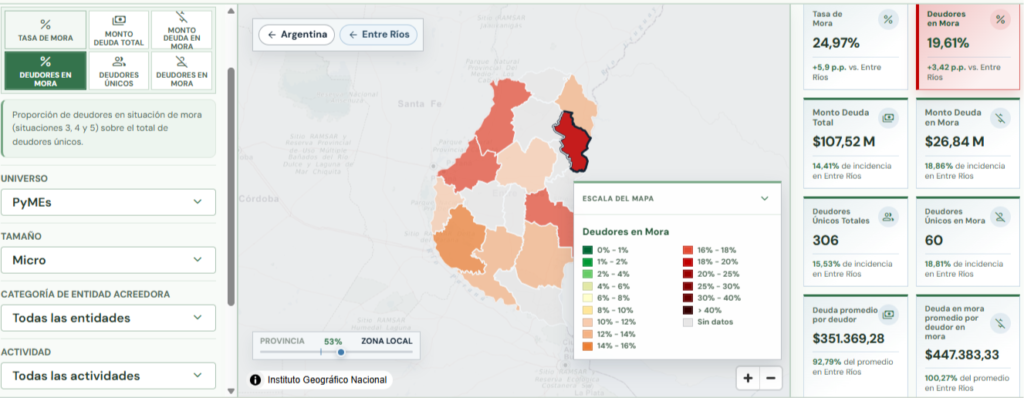
Las microempresas son 306 deudores (50% de las PyMEs), con una deuda de $107,52 millones y una mora de $26,84 millones: 0,5% de la deuda PyME y 2,9% de su mora. Pero la tasa de mora en monto es 24,97% (5,9 puntos porcentuales por encima de las micro entrerrianas) y 19,61% de los deudores está en mora (60 de 306), frente a 16,18% en la provincia. La deuda promedio es de $351.369 y la deuda en mora promedio, de $447.383.
La banca privada concentra 93% de los deudores micro (286) y 92% de la deuda ($99,16 millones), con una mora de $23,3 millones (87% del total micro), una tasa de 23,5% y 18,88% de deudores en mora (54 de 286). La banca pública tiene 33,75% sobre $3,49 millones y 16 deudores, y el mercado secundario, $2,36 millones; los otros proveedores no financieros y los neobancos no registran mora en este tamaño.
Por actividad, la industria muestra la situación más crítica: 42,23% de mora en monto (16,46 puntos más que en la provincia) y 41,38% de deudores en mora (12 de 29), sobre $16,48 millones de deuda. Le siguen el comercio (25,38%, 10 de 66 deudores en mora), los servicios (24,15%, 26 de 133, con $9,27 millones, 35% de la mora micro), el turismo (22,89%, con 8 deudores) y la construcción (32,29%, 5 de 23). El agro es la actividad con menos mora (10,58%).
Por tipo de entidad acreedora
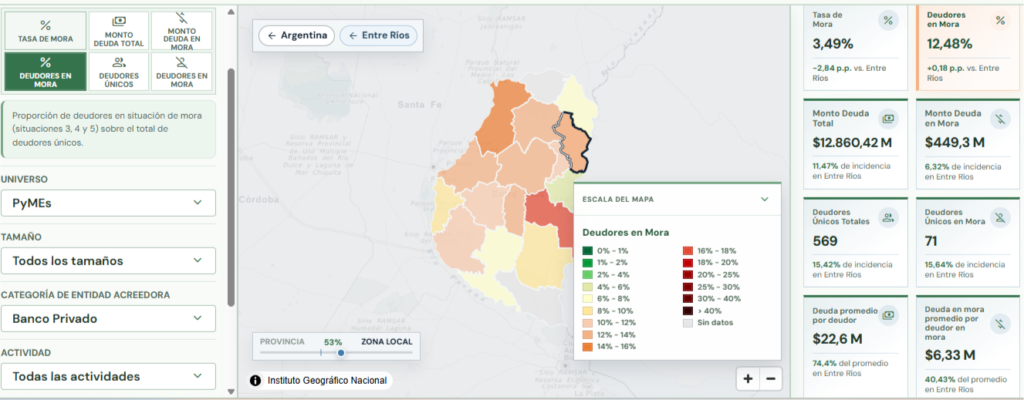
Para el conjunto de las PyMEs, la mora se reparte casi en partes iguales entre dos acreedores (Tabla 2). La banca privada concentra 65% de la deuda ($12.860,42 millones) y 49% de la mora ($449,3 millones), con una tasa de 3,49% (2,84 puntos porcentuales menos que en la provincia) y 12,48% de deudores en mora (71 de 569). La banca pública reúne 33% de la deuda ($6.491,64 millones) y 47% de la mora ($428,22 millones): su tasa es 6,6%, 4,06 puntos por encima de la de las PyMEs entrerrianas con esa banca, en gran parte por el comercio, sobre todo mediano ($346,33 millones en mora, 21,45%).
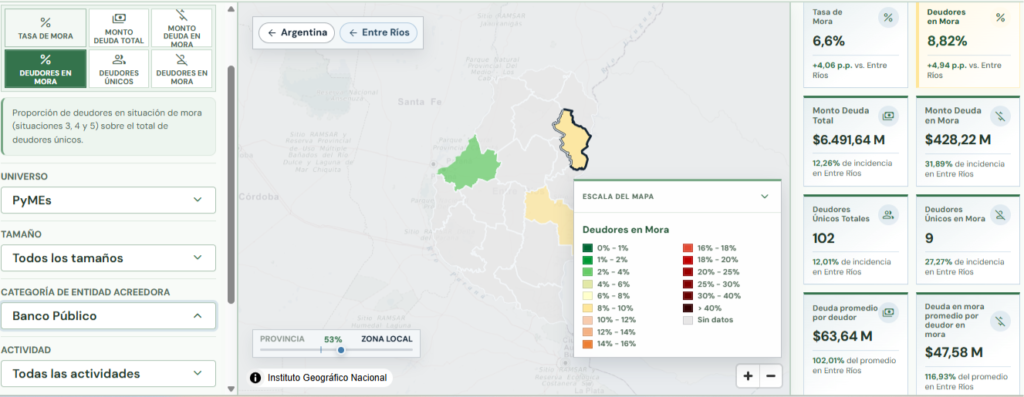
Tabla 2. PyMEs de Concordia por categoría de entidad acreedora, septiembre de 2026
| Entidad | Mora (monto) | Deuda total | Deuda en mora | Deudores | En mora |
| Banco privado | 3,49% | $12.860,42 M | $449,3 M | 569 | 71 |
| Banco público | 6,6% | $6.491,64 M | $428,22 M | 102 | 9 |
| Otros proveedores no financieros | 1,72% | $133,3 M | $2,29 M | 28 | menos de 5 |
| Cía. financiera (automotriz y leasing) | 0% | $160,43 M | $0 | 7 | s/d |
| Neobancos y fintech | 17,23% | $65,88 M | $11,35 M | 11 | menos de 5 |
| Mutuales y cooperativas | 100% | $4,57 M | $4,57 M | menos de 5 | menos de 5 |
| Mercado secundario | 100% | $16,85 M | $16,85 M | 5 | 5 |
| SGR y FGCP (solo figura en pequeñas) | 100% | $2,1 M | $2,1 M | menos de 5 | menos de 5 |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME). s/d = sin dato. La fila de SGR y FGCP no figura en el total de PyMEs de la base; se tomó de las PyMEs pequeñas, donde aparece.
Las demás categorías son de montos chicos. Los neobancos y fintech registran 17,23% sobre $65,88 millones y 11 deudores; los otros proveedores no financieros, 1,72%; las compañías financieras de automotriz y leasing, 0%. Las mutuales (una deuda de $4,57 millones en industria), el mercado secundario (deuda ya vendida a estudios jurídicos, fideicomisos y otras empresas) y las SGR y FGCP (que actúan como avalistas y gestionan el recupero tras ejecutar la garantía) figuran con 100%, por lo que no son comparables con la mora de un banco.
Por actividad
Para el total de las PyMEs, el comercio concentra 47% de la mora ($429,79 millones, con una tasa de 6,29%), seguido por el agro, la minería y el petróleo (22%, $205,6 millones, 4,8%) y la industria (18%, $168,82 millones, 4,81%) (Tabla 3). La industria y el turismo tienen la mayor proporción de deudores en mora: 26,03% (19 de 73) y 26,32% (5 de 19, con $261,21 millones de deuda). Frente a las PyMEs entrerrianas, Concordia está por debajo en servicios, turismo, construcción y comercio, y por encima en industria (+0,07 puntos) y agro (+1,3 puntos).
Tabla 3. PyMEs de Concordia por actividad (todas las entidades y tamaños), septiembre de 2026
| Actividad | Mora (monto) | vs. E. Ríos (p.p.) | Deudores en mora | Deuda total | Deuda en mora | Deudores / en mora |
| Servicios | 2,39% | −2,83 | 15,05% | $3.725,34 M | $88,95 M | 206 / 31 |
| Turismo | 7,67% | −1,01 | 26,32% | $261,21 M | $20,03 M | 19 / 5 |
| Construcción | 0,13% | −4,52 | 10,2% | $1.122,47 M | $1,5 M | 49 / 5 |
| Comercio | 6,29% | −1,1 | 8,97% | $6.835,88 M | $429,79 M | 156 / 14 |
| Industria | 4,81% | +0,07 | 26,03% | $3.507,32 M | $168,82 M | 73 / 19 |
| Agro, minería y petróleo | 4,8% | +1,3 | 9,01% | $4.282,96 M | $205,6 M | 111 / 10 |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME). “vs. E. Ríos” = diferencia en puntos porcentuales respecto de las PyMEs entrerrianas de la misma actividad.
El cruce por tamaño y actividad muestra que la mora en monto es sistemáticamente más alta cuanto más chica es la empresa, con excepciones (Tabla 4). En las micro, todas las actividades superan el 22% salvo el agro; en las pequeñas, destacan el turismo y la industria; y en las medianas, el comercio y el agro. Muchas de esas celdas se apoyan en menos de cinco deudores en mora.
Tabla 4. Tasa de mora en monto por tamaño y actividad, PyMEs de Concordia
| Tamaño | Servicios | Turismo | Construcción | Comercio | Industria | Agro, min. y petr. |
| Medianas | 1,76% | 0% | 0% | 6,81% | 2,79% | 4,16% |
| Pequeñas | 4,63% | 18,68% | 0% | 2,51% | 17,7% | 8,28% |
| Micro | 24,15% | 22,89% | 32,29% | 25,38% | 42,23% | 10,58% |
Fuente: Mapa de la Deuda – Empresas (CEC y APYME).
Cómo leer los datos
Las cifras requieren recaudos. El tamaño de cada empresa se infiere a partir de umbrales de deuda, no de su facturación ni de su dotación. Las medianas son 110 deudores y 7 en mora: una sola operación puede mover la tasa. En las micro, el monto en mora es de $26,84 millones, por lo que una tasa de 24,97% describe sobre todo cantidad de deudores atrasados más que volumen de dinero. En muchas combinaciones de tamaño, entidad y actividad el sitio informa “menos de 5” deudores y no desagrega, y los porcentajes de las sociedades de Garantía Recíproca (SGR) y Fondos de Garantía de Carácter Público (FGCP), mutuales y mercado secundario no son comparables con los de un banco. Las diferencias “vs. Entre Ríos” se calculan contra la misma combinación en la provincia. El informe mide la mora según las situaciones 3, 4 y 5 del BCRA y es elaborado por una asociación de pequeños y medianos empresarios y un centro de estudios, a partir de datos oficiales.
La serie continúa con los monotributistas y autónomos de Concordia y con un ranking de entidades acreedoras.